
Longtemps critiqués pour leur complexité et l’opacité supposée de leurs frais, les produits structurés font l’objet d’une nouvelle étude publiée par l’Association Française des Produits d’Investissement de Détail et de Bourse (AFPDB). Portant sur 1 566 produits et 9,68 milliards d’euros d’émissions, cette radiographie propose une lecture différente des coûts, fondée sur leur annualisation et sur la valeur réellement apportée à l’investisseur. Une publication qui relance le débat sur la transparence, la protection du capital et le rapport qualité-prix de ces instruments financiers.

Produits structurés : comprendre les coûts, les mécanismes de protection et la chaîne de valeur.
Un marché de 70 milliards d’euros passé au crible
Publiée le 2 octobre 2026, l’étude Transparence des Coûts et Création de Valeur des Produits Structurés a été mandatée par l’AFPDB et réalisée par Marlène Hassine Konqui, directrice générale associée de BSD Investing, et Eric James Konqui, docteur en économie et consultant-formateur au Training Games Institute.
L’analyse s’appuie sur les données de Structured Retail Products (SRP) et SP Intelligence, complétées par onze entretiens avec des professionnels du secteur : émetteurs, plateformes, courtiers, distributeurs et experts.
L’échantillon représente environ 14 % des 70 milliards d’euros d’émissions estimées sur le marché français en 2024. Il offre ainsi une base quantitative substantielle pour analyser les mécanismes tarifaires, sans prétendre couvrir l’intégralité du marché.
1 566
Produits analysés
9,68 Md€
Montants émis étudiés
14 %
Du marché en valeur
Des coûts annualisés compris entre 0,27 % et 1,53 %
Le principal enseignement de l’étude concerne la manière de mesurer les frais.
Contrairement à un fonds traditionnel, dont les frais de gestion sont généralement prélevés annuellement, un produit structuré intègre fréquemment ses coûts dès son émission.
Comparer directement ces coûts initiaux à des frais annuels peut donc conduire à des conclusions trompeuses.
L’AFPDB préconise de les rapporter à la durée économique probable du produit, plutôt qu’à sa seule maturité juridique.
Les résultats font apparaître des différences significatives selon les mécanismes contractuels.
| Catégorie | Coût total moyen | Coût annualisé moyen |
|---|---|---|
| Autocall à capital garanti | 4,45 % | 1,14 % |
| Autocall sans capital garanti | 4,26 % | 1,53 % |
| Non-autocall à capital garanti | 1,38 % | 0,27 % |
| Non-autocall sans capital garanti | 2,00 % | 0,83 % |
Source : étude AFPDB 2026, données 2024. Moyennes par famille, annualisées selon la durée économique probable.
Support-Etude-AFPDB-Produits-Structures_v20261002_vf.pdf
Les produits autocall sans garantie du capital représentent à eux seuls 1 250 instruments dans l’échantillon, avec des coûts annualisés moyens variant de 1,32 % à 2,04 % selon l’horizon d’investissement.
Ces résultats nuancent l’idée selon laquelle les produits structurés seraient systématiquement caractérisés par des frais excessifs.
Ils ne démontrent toutefois pas, à eux seuls, leur compétitivité économique ou leur performance nette.
La durée économique probable, une notion déterminante
Prenons l’exemple d’un autocall dont la maturité contractuelle maximale est de dix ans.
Son remboursement peut intervenir bien avant cette échéance si les conditions de marché prévues au contrat sont réunies.
Si ses coûts initiaux représentent 5 % et que sa durée économique probable est estimée à cinq ans, leur équivalent annualisé ressort à 1 %.
L’étude retient, par convention, une durée égale à la moitié de la maturité pour les autocalls. Pour les produits sans rappel anticipé, elle utilise la maturité contractuelle.
Cette méthodologie facilite les comparaisons, mais comporte une limite : la durée effective de détention reste incertaine.
Un remboursement plus rapide ou plus tardif modifiera le coût annualisé effectivement constaté. L’indicateur constitue donc une estimation économique, non une garantie.
Produits structurés, ETF, OPCVM : quelle comparaison ?
L’étude confronte également ses résultats aux frais observés sur d’autres véhicules d’investissement.
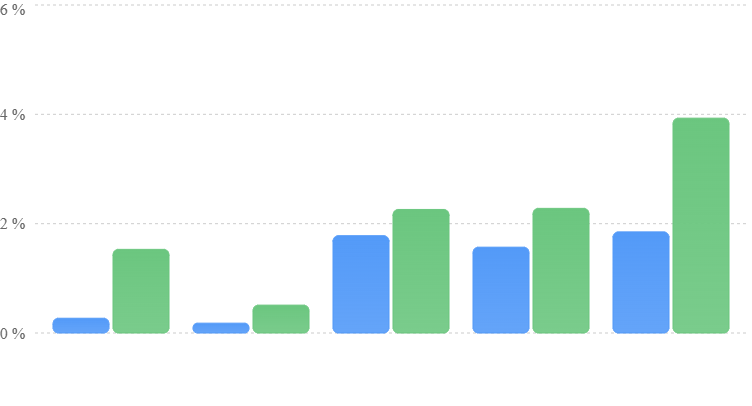
■ Borne basse
■ Borne haute
Fourchettes de coûts annuels moyens publiées dans l’étude. Comparaison indicative : les méthodologies et services diffèrent.
Les ETF affichent généralement des coûts inférieurs, tandis que les fonds actifs, l’immobilier non coté ou le private equity peuvent présenter des niveaux sensiblement supérieurs.
Mais comparer uniquement les pourcentages serait réducteur.
Un ETF offre une exposition généralement linéaire à son indice, alors qu’un produit structuré combine différents instruments financiers pour construire un profil de rendement et de risque conditionnel.
L’étude souligne d’ailleurs que les chiffres comparés ne reposent pas exactement sur les mêmes conventions de calcul.
Derrière les frais, une chaîne de valeur complexe
L’AFPDB invite à dépasser une lecture exclusivement tarifaire.
La fabrication d’un produit structuré mobilise plusieurs compétences : ingénierie financière, modélisation, sélection des sous-jacents, couverture des risques, documentation réglementaire, distribution et suivi du produit.
Les frais rémunèrent donc différents intervenants, depuis l’émetteur jusqu’au distributeur.
Cette chaîne de valeur peut notamment permettre de construire une formule associant coupons conditionnels, mécanismes de remboursement anticipé et barrières de protection.
Cependant, une barrière de protection ne constitue pas nécessairement une garantie du capital.
Même lorsqu’une garantie contractuelle existe à l’échéance, l’investisseur demeure exposé au risque de crédit de l’émetteur.
Le véritable enjeu : la « Value for Money »
Au-delà des coûts, l’étude défend une approche fondée sur la Value for Money, autrement dit la valeur obtenue en contrepartie du prix payé.
Deux produits présentant des frais similaires peuvent offrir des caractéristiques radicalement différentes : niveau de protection, rendement conditionnel, qualité du sous-jacent ou conditions de remboursement.
L’analyse doit donc intégrer les performances nettes potentielles, les scénarios défavorables, la liquidité et l’adéquation avec les objectifs de l’investisseur.
Cette approche s’inscrit dans les exigences européennes de protection des investisseurs, notamment MiFID II et PRIIPs.
La réglementation impose déjà une information sur les coûts et les risques. Le défi consiste désormais à rendre cette information véritablement compréhensible et exploitable.
L’analyse Green Finance : la transparence ne doit pas devenir un argument commercial
Cette radiographie constitue une contribution importante à la compréhension d’un marché parfois difficile à décrypter.
Elle apporte des données quantitatives, explicite les mécanismes de rémunération et rappelle que le coût d’un instrument ne peut être dissocié du service financier rendu.
Une réserve méthodologique demeure néanmoins essentielle : l’étude, mandatée par une association professionnelle, analyse principalement les coûts des produits émis, et non leur performance nette effectivement délivrée aux investisseurs.
L’annualisation des frais améliore leur lisibilité, mais ne suffit pas à démontrer la pertinence économique de chaque produit.
Pour les investisseurs institutionnels comme pour les particuliers, l’enjeu consiste donc à examiner simultanément les coûts, les risques, les scénarios de rendement et la qualité de la structuration.
La véritable transparence ne consiste pas seulement à expliquer pourquoi un produit coûte un certain prix, mais à démontrer ce que l’investisseur reçoit réellement en contrepartie.
C’est précisément sur ce terrain que se jouera la crédibilité future du marché français des produits structurés.
Source principale : AFPDB, Transparence des Coûts et Création de Valeur des Produits Structurés, édition du 2 octobre 2026, étude réalisée par BSD Investing et Training Games Institute.