
La sixième édition du Global Climate Investing Survey de Robeco révèle une profonde transformation des stratégies d’investissement climatique. Malgré le recul du soutien politique, les tensions géopolitiques et les incertitudes entourant les objectifs de l’Accord de Paris, les investisseurs institutionnels maintiennent leurs engagements. Plus pragmatiques, ils privilégient désormais la gestion des risques physiques, le financement de la transition réelle et la résilience des portefeuilles. Une évolution qui pourrait redéfinir durablement les flux de capitaux vers la finance durable.
Une enquête mondiale révélatrice d’un changement de paradigme
Réalisée en mai et juin 2026 par CoreData Research pour Robeco, cette sixième enquête annuelle repose sur les réponses de 300 investisseurs institutionnels et intermédiaires financiers répartis entre l’Europe, l’Amérique du Nord, l’Asie Pacifique et l’Afrique du Sud.
L’échantillon comprend notamment des fonds de pension, compagnies d’assurance, fonds souverains, banques privées, fondations et sociétés de gestion de patrimoine.
Son principal enseignement est particulièrement révélateur : l’investissement climatique ne disparaît pas sous l’effet des tensions politiques. Il entre dans une phase de maturité.
En 2026, 47 % des investisseurs considèrent le changement climatique comme un élément central ou significatif de leur politique d’investissement, contre 46 % en 2025. Cette proportion devrait atteindre 62 % dans les deux prochaines années, selon leurs anticipations.
Cette stabilisation marque une rupture avec la tendance observée depuis 2022, année durant laquelle 75 % des investisseurs plaçaient le climat parmi leurs principales priorités.
L’Accord de Paris confronté au réalisme financier
Le pessimisme climatique progresse sans entraîner un abandon généralisé des engagements.
Ainsi, 44 % des investisseurs estiment désormais que l’objectif de l’Accord de Paris visant à contenir le réchauffement nettement en dessous de 2 °C ne pourra pas être atteint.
Parallèlement, 47 % anticipent une transition climatique caractérisée par des actions insuffisantes et tardives, tandis que 28 % envisagent une transition désordonnée, marquée par des interventions politiques et économiques brutales.
Seulement 19 % considèrent qu’une transition ordonnée demeure le scénario le plus probable.
Cette évolution modifie profondément les raisonnements financiers.
Les investisseurs ne peuvent plus construire leurs stratégies uniquement autour d’une trajectoire idéale de décarbonation. Ils doivent intégrer les conséquences économiques d’un réchauffement plus important, notamment sur les infrastructures, l’immobilier, l’agriculture et les chaînes d’approvisionnement.
Les risques physiques deviennent des risques financiers
L’un des résultats les plus significatifs de l’étude concerne la matérialité financière des risques climatiques.
66 % des investisseurs anticipent un impact modéré ou significatif des risques physiques sur les prix des actifs au cours des cinq prochaines années. Cette proportion atteint 82 % sur un horizon de dix ans.
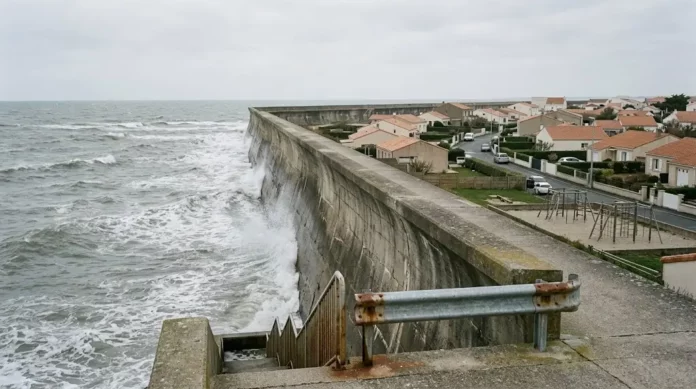
Les conséquences potentielles sont multiples : dévalorisation d’actifs immobiliers exposés aux inondations, augmentation des primes d’assurance, perturbations industrielles, dégradation des rendements agricoles ou hausse des coûts d’entretien des infrastructures.
Ces risques influencent directement les décisions d’allocation.
Ainsi, 63 % des répondants prévoient un impact sur leur allocation stratégique d’actifs et 64 % sur leurs budgets de risque.
Le changement climatique cesse progressivement d’être considéré comme une simple question de responsabilité environnementale. Il devient un facteur déterminant dans la valorisation financière des investissements.
Des allocations climatiques appelées à progresser
Malgré ces perspectives préoccupantes, les intentions d’investissement restent solides.
42 % des investisseurs prévoient d’augmenter leurs allocations aux stratégies visant directement à lutter contre le changement climatique dans les douze prochains mois. Cette proportion atteint 60 % sur trois ans.
L’Europe conserve une avance notable. Près de 62 % des investisseurs européens consacrent déjà au moins 10 % de leurs actifs à des investissements climatiques, contre 48 % en Asie Pacifique et 34 % en Amérique du Nord.
Cette divergence illustre l’influence des environnements réglementaires et politiques sur les décisions d’investissement.
Pour autant, le ralentissement du soutien gouvernemental ne provoque pas de désengagement massif. Parmi les investisseurs ayant pris un engagement public de neutralité carbone, 64 % déclarent maintenir leur stratégie inchangée malgré ce contexte défavorable.
Géopolitique et sécurité énergétique : de nouveaux moteurs
Les tensions au Moyen Orient constituent un autre facteur de transformation.
Selon l’enquête, 75 % des investisseurs estiment que les perturbations des marchés pétroliers et gaziers liées au conflit régional accéléreront modérément ou significativement la transition vers les énergies renouvelables.
Cette conviction atteint 83 % en Asie Pacifique, région particulièrement sensible aux enjeux d’approvisionnement énergétique.
La transition énergétique apparaît ainsi de moins en moins comme une politique exclusivement environnementale.
Elle devient également une stratégie de souveraineté économique, de sécurité énergétique et de réduction des dépendances géopolitiques.
Les investissements dans les réseaux électriques, les capacités renouvelables et le stockage pourraient bénéficier de cette évolution.
L’intelligence artificielle, entre accélérateur climatique et pression environnementale
L’intelligence artificielle occupe une place croissante dans les réflexions des investisseurs.
63 % des répondants anticipent une contribution positive de l’IA au développement des infrastructures durables, tandis que 57 % estiment qu’elle favorisera la transition vers les énergies renouvelables.
L’optimisation des réseaux électriques, la prévision de la production énergétique ou l’amélioration de l’efficacité industrielle constituent autant de domaines prometteurs.
Cependant, l’expansion des centres de données soulève des interrogations concernant la consommation électrique, les besoins en eau et les émissions associées.
Seuls 35 % des investisseurs anticipent un effet globalement positif de l’IA sur l’atteinte de la neutralité carbone.
Cette prudence rappelle qu’une innovation technologique ne constitue pas automatiquement une innovation environnementale.
Adaptation et résilience : l’émergence d’une nouvelle classe d’opportunités
L’adaptation climatique gagne progressivement en importance dans les stratégies financières.
Contrairement à l’atténuation, qui vise à réduire les émissions de gaz à effet de serre, l’adaptation cherche à limiter les conséquences du changement climatique déjà engagé.
Elle concerne notamment la gestion de l’eau, les infrastructures résistantes aux événements extrêmes, les technologies agricoles et les systèmes de santé.
47 % des investisseurs jugent attractives les perspectives de rendement ajusté du risque des solutions d’adaptation et de résilience sur les trois à cinq prochaines années, contre 44 % pour les solutions d’atténuation.
Par ailleurs, 55 % considèrent l’adaptation comme une thématique de croissance de plus en plus attractive pour les investissements en actions.
Toutefois, seulement 34 % estiment disposer d’une compréhension solide des entreprises proposant réellement des solutions d’adaptation.
Cette difficulté d’identification pourrait freiner le développement de stratégies spécialisées.
La finance de transition s’impose progressivement
L’étude souligne enfin l’importance croissante du financement de la transition des secteurs fortement émetteurs.
Plutôt que d’exclure systématiquement les entreprises industrielles intensives en carbone, certains investisseurs privilégient le financement de leur transformation.
Les obligations vertes constituent actuellement l’instrument le plus répandu, détenu par 47 % des répondants, devant les stratégies actions dédiées à la transition, présentes chez 38 % des investisseurs.
Les obligations liées à des objectifs de durabilité, ou sustainability linked bonds, sont détenues par 34 % des participants.
Sur les deux prochaines années, 36 % envisagent d’accroître leurs investissements dans les stratégies actions de transition, tandis que 35 % privilégient les obligations liées à des objectifs de durabilité.
Le principal obstacle demeure financier : 52 % des investisseurs interrogés expriment des incertitudes concernant la capacité de ces stratégies à délivrer des rendements compétitifs ajustés du risque.
La crédibilité des plans de transition, la disponibilité des données et la stabilité réglementaire deviennent ainsi déterminantes.
L’analyse Green Finance : la fin des ambitions déclaratives, le début du réalisme climatique
L’enquête Robeco 2026 met en évidence une évolution fondamentale : les investisseurs institutionnels ne considèrent plus la transition climatique comme une trajectoire nécessairement linéaire.
Les engagements demeurent, mais leur mise en œuvre devient plus sélective, plus financière et davantage orientée vers les résultats.
La distinction entre décarbonation des portefeuilles et décarbonation de l’économie réelle prend une importance particulière.
Un portefeuille peut réduire artificiellement son empreinte carbone en excluant les entreprises les plus émettrices, sans contribuer directement à la transformation industrielle.
À l’inverse, financer une entreprise fortement émettrice disposant d’un plan de transition crédible peut temporairement accroître l’empreinte carbone du portefeuille tout en favorisant une réduction future des émissions réelles.
Cette approche suppose néanmoins des mécanismes rigoureux de suivi, de transparence et de mesure d’impact.
La finance climatique entre ainsi dans une nouvelle phase où la résilience, la rentabilité et la transformation de l’économie réelle deviennent indissociables.
Le défi des prochaines années ne consistera plus seulement à mobiliser davantage de capitaux verts, mais à démontrer leur efficacité économique et environnementale dans un monde où les risques climatiques se matérialisent plus rapidement que prévu.