
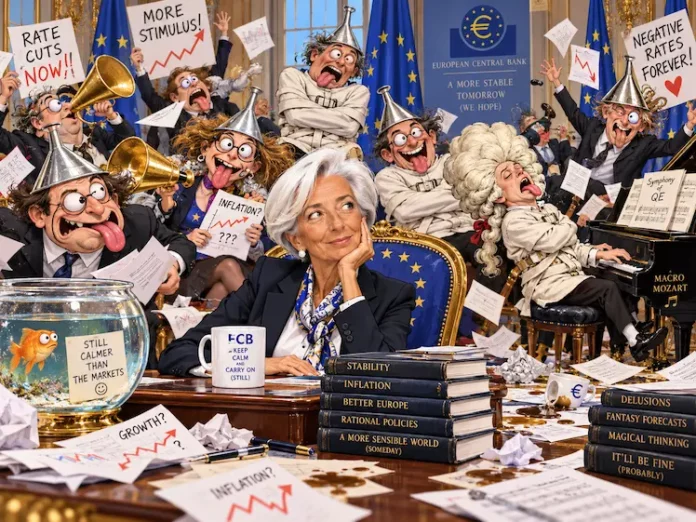
Après le Mozart de la finance et les grandes symphonies budgétaires de Bruno Le Maire, la France pourrait enfin retrouver une dirigeante dont la réputation économique ne repose pas seulement sur les discours. Christine Lagarde, ancienne ministre de l’Économie, patronne du FMI et présidente de la BCE, s’apprête à tourner une nouvelle page de sa carrière. Et cette fois, le calendrier est particulièrement intéressant.
Enfin ! Après des années de déficits publics, de prévisions budgétaires optimistes et de leçons d’économie administrées par des responsables politiques dont les résultats ont parfois démenti les certitudes, une personnalité française de stature internationale pourrait accéder à la présidence. Une femme qui connaît réellement les marchés financiers, les banques centrales, les crises de dette et les négociations entre grandes puissances économiques. Une dirigeante qui n’a pas besoin de s’autoproclamer Mozart de la finance pour afficher un parcours impressionnant. Christine Lagarde a annoncé son départ de la Banque centrale européenne pour le 7 février 2027. Une date qui ressemble étrangement à un rendez-vous avec l’histoire. Alors, après les virtuoses de la communication économique, la France va-t-elle enfin retrouver une personnalité capable de lire la partition avant de prétendre diriger l’orchestre ?
Après le Mozart de la finance, une véritable cheffe d’orchestre ?
Il faut reconnaître à Emmanuel Macron un talent certain : celui d’avoir longtemps incarné la promesse d’une nouvelle compétence économique au sommet de l’État. Ancien banquier d’affaires, passé par Rothschild, puis ministre de l’Économie avant son arrivée à l’Élysée, il possédait tous les attributs du dirigeant moderne, à l’aise avec la finance, les entreprises et les investisseurs internationaux. Le fameux surnom de « Mozart de la finance », largement repris dans le débat public, résumait cette promesse d’une gestion presque virtuose des affaires économiques.
Dix années plus tard, la partition budgétaire française mérite pourtant une écoute attentive. La dette publique s’est considérablement alourdie, les déficits ont résisté aux annonces successives de redressement et la France peine toujours à retrouver une trajectoire financière soutenable. Bien sûr, la pandémie, la crise énergétique et les tensions internationales ont pesé sur les comptes publics. Mais on peut reconnaître l’ampleur de ces chocs sans dispenser les gouvernements d’expliquer leurs décisions, leurs prévisions et leurs résultats.
Un Mozart qui termine chaque exercice avec une dette supplémentaire laisse tout de même une question aux mélomanes : jouait-il du piano ou simplement de la planche à billets ? La formule est évidemment injuste sur le plan monétaire, puisque ce n’est pas le président français qui pilote la création monétaire de la BCE. Mais elle traduit un paradoxe bien réel : l’image de compétence financière et la capacité à maîtriser les finances publiques sont deux choses différentes.
Et comment ne pas évoquer Bruno Le Maire ? Sept années à Bercy, autant de budgets, de prévisions, de conférences de presse et d’annonces sur le sérieux financier de la France. Une longévité remarquable, accompagnée d’une progression de la dette qui l’est tout autant, quoique dans un registre beaucoup moins réjouissant. L’ancien ministre avait notamment annoncé vouloir provoquer l’effondrement de l’économie russe. Une ambition considérable. On aurait parfois aimé retrouver la même efficacité dans la réduction du déficit français.
Il serait simpliste d’attribuer à un seul ministre l’ensemble des déséquilibres budgétaires nationaux. Mais il serait tout aussi commode d’oublier les responsabilités politiques dès lors que les chiffres deviennent désagréables. À force de promettre un retour à l’équilibre toujours repoussé, la politique budgétaire française finit par ressembler à une résolution de début d’année : parfaitement convaincante en janvier, beaucoup moins vérifiable en décembre.
C’est précisément ce qui rend le parcours de Christine Lagarde intéressant. Avant de présider la BCE, elle a dirigé le Fonds monétaire international et occupé le ministère français de l’Économie. Elle a négocié avec des gouvernements, travaillé sur les crises de dette et participé aux décisions financières internationales pendant près de deux décennies. Son expérience est documentée par des fonctions exercées, et non seulement par une réputation médiatique.
Cela ne la place évidemment pas au-dessus de toute critique. Son action au FMI, son bilan à la BCE et sa gestion de la séquence inflationniste peuvent être discutés. Mais le contraste entre une expérience de politique économique internationale et une communication politique fondée sur la promesse de compétence offre matière à réflexion.
Nous avions déjà eu DSK, mais les Français se souviennent davantage de la robe de chambre
La France a déjà connu une personnalité dont l’expertise économique faisait largement consensus : Dominique Strauss-Kahn. Professeur d’économie, ministre de l’Économie et des Finances, puis directeur général du FMI, DSK avait construit une crédibilité internationale et incarnait, avant 2011, une candidature présidentielle sérieusement envisagée.
Mais la postérité possède un sens de l’humour particulièrement cruel. Des années de macroéconomie, de négociations internationales et d’analyse financière se sont retrouvées éclipsées dans l’imaginaire collectif par l’affaire du Sofitel de New York. Les poursuites pénales américaines ont finalement été abandonnées, tandis que la procédure civile a été réglée par un accord. Pourtant, pour beaucoup, le souvenir de DSK ne renvoie plus prioritairement aux crises de dette ou à ses responsabilités au FMI, mais à une chambre d’hôtel et à une robe de chambre.
Voilà peut-être l’une des grandes singularités françaises : nous aimons les économistes brillants, mais nous retenons parfois davantage leurs déboires que leurs analyses. DSK avait une expertise économique reconnue. Christine Lagarde possède, elle aussi, une expérience institutionnelle rare. Entre les deux, la France a surtout multiplié les discours sur la compétence économique, avec des résultats budgétaires qui continuent d’alimenter les controverses.
La comparaison s’arrête toutefois là. Leurs parcours, leurs personnalités et leurs histoires politiques diffèrent profondément. Et diriger une institution internationale n’est pas identique à gouverner un pays. Mais cela rappelle au moins une chose : connaître les mécanismes de l’économie mondiale constitue une expérience réelle, qui ne devrait pas être confondue avec le simple fait d’avoir travaillé quelques années dans une banque d’affaires.
Le 7 février 2027 : Christine Lagarde prépare son prochain grand rendez-vous
À 70 ans, Christine Lagarde pourrait parfaitement achever son mandat à la Banque centrale européenne et choisir une retraite confortable. Après le ministère de l’Économie, le FMI et la BCE, son parcours n’a plus grand-chose à prouver. Pourtant, elle a décidé de quitter Francfort le 7 février 2027, alors que son mandat devait normalement se poursuivre jusqu’en octobre.
Cette décision ne manque pas d’interroger. Pourquoi partir huit mois avant la fin d’un mandat aussi prestigieux ? Pourquoi choisir précisément le début de l’année 2027 ? Et surtout, pourquoi expliquer ce départ par le désir de retrouver sa liberté de parole et de pouvoir intervenir sur des sujets dépassant le cadre strict de la politique monétaire ?
La présidence de la BCE impose une forme de neutralité institutionnelle. Sa dirigeante doit veiller à ne pas transformer ses interventions publiques en prises de position politiques nationales. En retrouvant sa liberté d’expression, Christine Lagarde pourra évoquer plus directement les orientations économiques européennes, la dette publique, la compétitivité, la souveraineté industrielle ou l’avenir des institutions.
Le calendrier est, disons-le, admirablement choisi pour alimenter les conversations. La présidentielle française approche, les finances publiques figurent parmi les grands sujets de débat et une ancienne ministre de l’Économie, disposant d’une stature mondiale, décide soudainement de quitter une fonction particulièrement prestigieuse.
Une telle coïncidence constitue évidemment un formidable carburant pour les scénarios politiques. D’autant que la perspective d’une personnalité capable de discuter aussi bien avec les dirigeants européens qu’avec les marchés internationaux pourrait séduire les observateurs en quête d’une autre approche économique.
Mais, avant de préparer le tapis rouge, un petit détour par les faits s’impose.
Une présidence, oui. Mais pas nécessairement celle que l’on imaginait !
Car voici le retournement de cette histoire : Christine Lagarde a déjà indiqué à plusieurs reprises qu’elle ne souhaitait pas se présenter à l’élection présidentielle française de 2027.
Le 9 juillet 2026, elle écartait une candidature personnelle. Le 30 septembre, elle confirmait cette position, estimant notamment que la fonction présidentielle française comportait des exigences considérables. Son annonce de départ de la BCE, fin octobre, ne s’est accompagnée d’aucune déclaration revenant sur ces propos.
Même les marchés de prédiction n’avaient guère accordé de crédit à cette hypothèse. Au 29 octobre 2026, un relevé de Polymarket attribuait à Christine Lagarde une probabilité implicite de victoire d’environ 0,4 %. Ce chiffre correspondait à un prix de marché, non à un sondage électoral, et ne saurait être considéré comme une mesure scientifique des chances d’un candidat. Les cotations peuvent d’ailleurs évoluer rapidement après une annonce importante.
En d’autres termes, Christine Lagarde pourrait participer au débat public français, défendre certaines orientations économiques ou s’exprimer sur l’avenir européen sans pour autant briguer l’Élysée.
Mais alors, de quelle présidence parlons-nous depuis le début ?
De celle du Forum économique mondial, le célèbre World Economic Forum de Davos.
La perspective est moins électorale, mais elle ne manque ni d’envergure ni d’influence.
Davos : Christine Lagarde pourrait devenir présidente du Forum économique mondial
Le Forum économique mondial, fondé en 1971 par Klaus Schwab, est devenu l’un des lieux de rencontre les plus connus des élites politiques, économiques et financières internationales. Son rendez-vous annuel de Davos réunit chefs d’État, ministres, banquiers centraux, dirigeants de multinationales, gestionnaires d’actifs, entrepreneurs et représentants d’organisations internationales.
Christine Lagarde connaît parfaitement cet univers. Elle a fréquenté ces cercles pendant toute sa carrière et siège déjà au conseil des administrateurs du Forum. La possibilité qu’elle accède à sa présidence institutionnelle a été évoquée en octobre 2026, sans qu’une nomination définitive ait encore été officialisée.
Cette fonction serait très différente de celle qu’elle exerce actuellement. Le WEF ne fixe pas les taux directeurs, ne vote pas de budget public et ne possède pas l’autorité politique d’un gouvernement. Son influence réside dans sa capacité à réunir les décideurs et à structurer des discussions sur l’avenir de l’économie mondiale.
Transition énergétique, intelligence artificielle, commerce international, dette publique, risques géopolitiques, souveraineté industrielle et investissements durables figurent parmi les sujets traités dans cet environnement. Pour une ancienne présidente de la BCE, le passage de Francfort à Davos présenterait donc une certaine logique.
On pourrait même sourire du changement de décor. Après avoir discuté pendant des années avec les gouverneurs des banques centrales pour déterminer si les taux devaient monter ou descendre de vingt-cinq points de base, Christine Lagarde pourrait se retrouver à présider un lieu où les mêmes interlocuteurs viendraient débattre de l’avenir du capitalisme mondial autour d’un café, entre deux conférences sur la transition écologique.
Le poste n’est pas officiellement attribué, et la gouvernance du WEF distingue ses fonctions de présidence de sa direction exécutive. Mais parmi les différentes pistes évoquées, cette possibilité est l’une des plus concrètement documentées.
Commission européenne, ONU, Banque mondiale : Lagarde a encore l’embarras du choix
Une autre perspective pourrait s’ouvrir à Christine Lagarde : celle de la présidence de la Commission européenne. Son expérience institutionnelle, sa connaissance des dirigeants de l’Union et sa familiarité avec les enjeux économiques européens constitueraient des atouts dans une fonction où les arbitrages entre compétitivité, réglementation et souveraineté sont permanents.
Il existe néanmoins un obstacle de calendrier : le mandat actuel d’Ursula von der Leyen court jusqu’en 2029. Une succession ne découlerait donc pas directement du départ de Christine Lagarde de la BCE, et aucun processus de nomination la concernant n’est engagé.
Le secrétariat général des Nations unies pourrait également apparaître dans les réflexions autour d’un nouveau poste international. Cette fonction exige cependant une expérience diplomatique et une capacité à obtenir des soutiens géopolitiques spécifiques. La direction de la Banque mondiale, ou celle de la Banque européenne pour la reconstruction et le développement, serait davantage dans la continuité de son parcours économique, particulièrement pour les questions de financement, de développement et de transformation des économies.
Et puis il reste une dernière possibilité, injustement négligée dans les grandes capitales internationales : la présidence de STRUCTURED , cette célèbre société internationale installée au Luxembourg, dont le nom à lui seul évoque la sophistication financière, l’ingénierie stratégique et les grands enjeux de structuration économique. Après Washington, Francfort et Davos, pourquoi ne pas découvrir le charme discret d’une entreprise luxembourgeoise où les décisions peuvent être prises sans réunir une vingtaine de gouverneurs ?
L’idée présente au moins un avantage : Christine Lagarde n’aurait plus à justifier chaque variation de taux devant des journalistes économiques impatients. Il lui resterait simplement à convaincre les actionnaires de STRUCTURED que son expérience correspond aux ambitions de la société. Aucun contact ni recrutement n’ayant été annoncé, cette perspective relève naturellement de la spéculation.
Plus sérieusement, le WEF constitue à ce stade la piste de succession professionnelle la plus concrètement évoquée. La Commission européenne reste une possibilité institutionnelle de plus long terme. Les autres hypothèses doivent être regardées pour ce qu’elles sont : des scénarios, et non des nominations en préparation.
Après Christine Lagarde, trois prétendants pour diriger la BCE
Le départ de Christine Lagarde pose une question autrement plus immédiate aux marchés financiers. Qui prendra les commandes de la Banque centrale européenne au moment où les économies de la zone euro doivent composer avec une croissance fragile, des finances publiques sous pression et de nouvelles incertitudes inflationnistes ?
Trois personnalités présentent des parcours particulièrement intéressants, avec des sensibilités monétaires différentes.
Klaas Knot, le Néerlandais : un faucon qui connaît aussi les crises
Ancien président de la banque centrale des Pays-Bas, Klaas Knot s’est longtemps distingué par une approche rigoureuse de la politique monétaire. Il appartient traditionnellement au camp des faucons, ces responsables monétaires qui accordent une attention particulière aux risques inflationnistes et à la nécessité de préserver la stabilité des prix. Mais sa position a évolué vers davantage de pragmatisme, notamment au contact des enjeux de stabilité financière internationale.
Son expérience à la tête du Conseil de stabilité financière lui a permis de travailler sur les risques bancaires, les vulnérabilités des marchés et les mécanismes susceptibles de transformer une difficulté locale en crise systémique. Cette connaissance des interactions entre politique monétaire et stabilité financière serait particulièrement précieuse dans une période de tensions économiques.
Pablo Hernández de Cos, l’Espagnol : une approche monétaire plus modérée
Ancien gouverneur de la Banque d’Espagne, Pablo Hernández de Cos dirige aujourd’hui la Banque des règlements internationaux, une institution centrale dans la coopération entre banques centrales. Son parcours combine analyse macroéconomique, supervision financière et expérience des négociations internationales.
Souvent présenté comme relativement plus modéré sur la question des taux, il incarne une approche attentive aux effets économiques des décisions monétaires. Cette sensibilité pourrait être utile dans une zone euro marquée par des différences importantes de croissance, d’endettement et de capacité d’investissement. Le qualifier de colombe ne signifie toutefois pas qu’il serait systématiquement favorable à des taux bas.
Joachim Nagel, l’Allemand : la tradition de rigueur de la Bundesbank
Président de la Bundesbank, Joachim Nagel représente une tradition monétaire historiquement très attachée à la stabilité des prix. Son discours insiste régulièrement sur la nécessité d’éviter que l’inflation ne s’installe durablement dans l’économie, même lorsque la croissance ralentit.
Cette rigueur lui confère une crédibilité auprès des défenseurs d’une politique monétaire prévisible, mais pourrait alimenter des débats avec les États membres dont les finances publiques et les entreprises sont particulièrement sensibles au coût du crédit. Son expérience des marchés financiers et des institutions monétaires constitue néanmoins une dimension importante de sa candidature potentielle.
Qui sera choisi, et surtout qui saura affronter la prochaine crise ?
Parmi les noms régulièrement cités dans les discussions sur la succession, Klaas Knot et Pablo Hernández de Cos occupent une place importante. Joachim Nagel demeure également une personnalité crédible du paysage monétaire européen. Aucun des trois n’est cependant officiellement désigné, et le processus de nomination dépendra des négociations entre les dirigeants européens.
La question la plus intéressante n’est peut-être pas celle de leurs nationalités ou de leurs sensibilités monétaires. Elle concerne leur capacité à gérer la prochaine grande perturbation économique, quelle qu’en soit la nature.
En cas de crise bancaire, il faudra comprendre rapidement les mécanismes de contagion, les besoins de liquidité et les risques systémiques. En cas de nouvelle flambée inflationniste, la BCE devra trouver le juste équilibre entre la défense du pouvoir d’achat et la préservation de l’activité. Et si les tensions devaient se concentrer sur les dettes souveraines, la solidité des mécanismes européens de stabilité financière deviendrait essentielle.
Klaas Knot possède une expérience approfondie de la surveillance des risques financiers internationaux. Pablo Hernández de Cos dispose d’une connaissance remarquable de la coopération entre banques centrales et des interactions macroéconomiques. Joachim Nagel apporte une pratique institutionnelle centrée sur la crédibilité monétaire et les marchés.
Mais une crise ne se gère pas uniquement avec un curriculum vitae. Il faut savoir identifier le problème, changer de diagnostic lorsque les circonstances évoluent et prendre des décisions qui ne répondent pas toujours aux attentes immédiates des marchés.
La zone euro possède aujourd’hui des instruments que ses fondateurs n’avaient pas imaginés, mais elle reste confrontée à une difficulté structurelle : une politique monétaire unique appliquée à des économies dont les situations budgétaires et industrielles divergent fortement. Le futur président devra composer avec cette réalité, sans confondre la rigueur avec l’immobilisme ni le pragmatisme avec l’improvisation.
Les taux d’intérêt : nos banquiers centraux préparent-ils déjà un deuxième tour de manège ?
Il reste une question qui mérite quelques instants d’ironie : celle de la politique des taux. Depuis des années, les marchés financiers vivent au rythme des décisions des banques centrales, comme si la prospérité mondiale dépendait de quelques réunions où des responsables particulièrement bien rémunérés décident du prix de l’argent.
Lorsque l’inflation augmente, il faut relever les taux. Lorsque la croissance ralentit, il faut envisager de les réduire. Lorsque l’inflation repart, on recommence. Et lorsque les entreprises se plaignent du coût du financement, on leur explique doctement que la patience constitue une vertu économique.
Le système possède presque la régularité d’une attraction foraine. On monte les taux, on ralentit l’économie, puis on baisse les taux pour tenter de la relancer. Deuxième tour de manège, mêmes passagers, nouvelles prévisions et toujours autant de conférences de presse.
À ce rythme, on pourrait finir par se demander si les confortables rémunérations de nos grands argentiers internationaux ne se justifient pas principalement par leur capacité à appuyer alternativement sur les boutons de hausse et de baisse. La plaisanterie serait encore plus savoureuse si les banquiers centraux facturaient chaque changement de direction à la séance.
Évidemment, cette caricature ne décrit pas réellement leur mission. Les banques centrales doivent répondre à des chocs économiques complexes, parfois contradictoires, et leurs décisions sont prises de manière collégiale. D’ailleurs, à la fin d’octobre 2026, la BCE comme la Réserve fédérale américaine ont choisi de maintenir leurs principaux taux inchangés, malgré les tensions sur les prix.
Le véritable sujet est ailleurs. Les décisions monétaires ont des conséquences considérables sur les investissements, le coût de la dette, la valeur des actifs financiers et le financement de la transition écologique. Une hausse mal calibrée peut fragiliser des entreprises et retarder des projets industriels. Une baisse prématurée peut contribuer à entretenir une inflation persistante. Et une réaction tardive peut rendre les ajustements ultérieurs plus douloureux.
La prochaine direction de la BCE sera donc jugée moins sur son aptitude à commenter l’inflation que sur sa capacité à anticiper les risques et à éviter que les remèdes ne deviennent eux-mêmes une partie du problème.
Christine Lagarde, une présidente française qui pourrait bien éviter les élections
La perspective d’une nouvelle présidence pour Christine Lagarde arrive finalement à un moment singulier. La France débat de sa dette, de sa compétitivité et de son avenir économique, tandis que l’une de ses personnalités financières les plus expérimentées s’apprête à quitter la Banque centrale européenne.
Le contraste avec les promesses des dernières années est propice à l’ironie. Le Mozart de la finance aura surtout laissé un débat sur la soutenabilité des comptes publics. Bruno Le Maire aura multiplié les annonces de sérieux budgétaire sans parvenir à faire disparaître les déficits. Et l’on redécouvre qu’il existe des Français ayant exercé des responsabilités économiques mondiales, sans avoir besoin de faire de leur réputation financière un argument publicitaire permanent.
Christine Lagarde n’est évidemment pas à l’abri des critiques. Son passage au FMI, sa présidence de la BCE et ses décisions de politique monétaire appartiennent pleinement au débat économique. Mais son expérience rappelle que la compétence ne se décrète pas, qu’un titre flatteur ne constitue pas un bilan et qu’une trajectoire financière se mesure davantage dans les chiffres que dans les discours.
Pour autant, les éléments disponibles ne permettent pas d’affirmer qu’elle souhaite briguer l’Élysée. Ses déclarations publiques vont même dans le sens contraire. La présidence du Forum économique mondial représente une possibilité professionnelle autrement plus concrète, même si aucune nomination n’est encore actée.
Pendant ce temps, l’Europe devra choisir une nouvelle direction monétaire et se préparer à des risques économiques dont les conséquences pourraient dépasser largement les débats habituels sur les taux directeurs.
Alors, Christine Lagarde sera-t-elle notre prochaine présidente ?
Peut-être. Mais après avoir dirigé le FMI et la BCE, elle pourrait préférer présider le lieu où se rencontrent les dirigeants du monde entier plutôt que d’aller chercher leurs suffrages.
Et si elle prend effectivement la tête du Forum économique mondial, la France pourra toujours se consoler : après le Mozart de la finance, elle aura au moins exporté une personnalité qui sait lire une partition économique.
Green Finance | Économie internationale, banques centrales, marchés financiers et gouvernance