
Climat, capital naturel, risques financiers et nouvelles opportunités d’investissement.
L’un des épisodes El Niño potentiellement les plus puissants de l’histoire récente pourrait bouleverser les équilibres climatiques et économiques mondiaux. Sécheresses, inondations, tensions sur les matières premières agricoles, inflation alimentaire et perturbations des chaînes d’approvisionnement : les conséquences pourraient dépasser largement la sphère environnementale. Face à ces risques, Robeco souligne une conviction essentielle : la biodiversité n’est plus seulement un enjeu de conservation, mais un facteur déterminant de résilience économique et de création de valeur à long terme.
El Niño 2026 : un phénomène climatique aux conséquences potentiellement exceptionnelles
El Niño est un phénomène climatique naturel caractérisé par un réchauffement anormal des eaux de surface du Pacifique équatorial central et oriental. Il modifie les circulations atmosphériques et influence les précipitations ainsi que les températures dans de nombreuses régions du monde.
Le phénomène revient généralement tous les deux à sept ans. Mais les perspectives pour la fin de l’année 2026 soulèvent des inquiétudes particulières. Les prévisions météorologiques évoquent un épisode susceptible d’atteindre une intensité exceptionnelle, dans un contexte de réchauffement climatique qui accentue déjà la vulnérabilité de nombreuses régions.
L’intensité d’El Niño peut modifier profondément la répartition des pluies, accroître les épisodes de sécheresse dans certaines zones et favoriser des précipitations extrêmes dans d’autres. L’Amérique latine, l’Asie du Sud-Est, l’Afrique et certaines régions du Pacifique figurent parmi les territoires particulièrement exposés aux variations associées à ce phénomène.
Toutefois, un épisode puissant ne signifie pas que toutes les régions subiront mécaniquement des catastrophes. Les conséquences dépendent de nombreux facteurs météorologiques, géographiques et économiques.
La question centrale n’est donc plus seulement de prévoir le phénomène, mais d’évaluer la capacité des économies et des écosystèmes à absorber ses conséquences.
Du dérèglement climatique au choc économique
L’un des principaux enseignements de l’analyse de Robeco est que les événements climatiques ne peuvent plus être considérés comme des risques exclusivement environnementaux.
Ils deviennent des variables économiques susceptibles d’affecter la croissance, l’inflation, les marges des entreprises et la valorisation des actifs financiers.
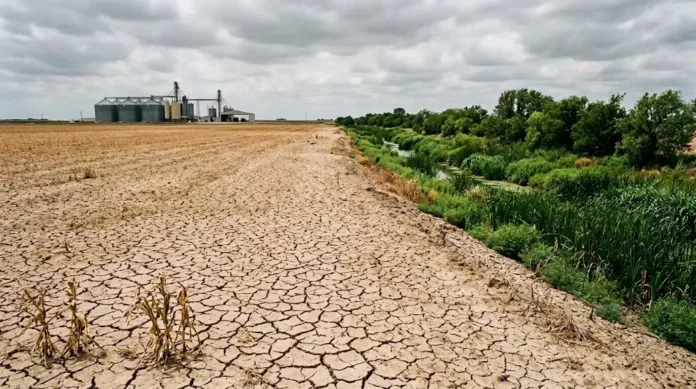
Dans l’agriculture, les sécheresses prolongées peuvent réduire les rendements, dégrader la qualité des sols et provoquer des pertes de récoltes. Dans certaines régions, des précipitations excessives peuvent au contraire détruire des infrastructures, interrompre les transports et compromettre les cycles de production.
Ces perturbations affectent directement les prix des matières premières agricoles et les chaînes d’approvisionnement internationales.
Une mauvaise récolte de riz en Asie, des difficultés de production de cacao en Afrique ou des tensions sur les cultures céréalières peuvent ainsi contribuer à une hausse des prix alimentaires à l’échelle mondiale.
Les conséquences dépassent rapidement le secteur agricole.
Une augmentation des prix alimentaires peut alimenter l’inflation, peser sur le pouvoir d’achat des ménages, modifier les politiques monétaires et renchérir les conditions de financement des entreprises.
Les assureurs peuvent également être confrontés à une hausse des sinistres, tandis que les banques doivent réévaluer les risques de crédit associés aux entreprises particulièrement exposées aux événements climatiques.
Le risque climatique devient ainsi un facteur de transmission des déséquilibres économiques, capable d’affecter simultanément plusieurs secteurs et plusieurs régions du monde.
Des pertes économiques potentiellement considérables
Les recherches économiques consacrées à El Niño montrent que ses effets peuvent se prolonger bien au-delà de la période pendant laquelle le phénomène climatique est observé.
Certaines estimations évoquent plusieurs milliers de milliards de dollars de pertes économiques cumulées dans le cas d’un épisode particulièrement intense.
Ces projections doivent être considérées comme des scénarios et non comme des pertes déjà réalisées. Elles dépendent notamment des hypothèses retenues sur l’intensité du phénomène, la durée des perturbations et la capacité d’adaptation des économies.
Elles mettent néanmoins en évidence une réalité essentielle : les conséquences économiques des événements climatiques ne sont pas nécessairement temporaires.
Une sécheresse peut provoquer une baisse immédiate de production, mais également dégrader durablement les sols, réduire les capacités d’investissement des exploitants et fragiliser les infrastructures locales.
Une inondation peut interrompre une activité industrielle pendant plusieurs semaines, tout en entraînant des dépenses de reconstruction et une augmentation durable des coûts d’assurance.
Pour les investisseurs institutionnels, cette dimension doit désormais être intégrée dans les analyses de risque.
Une entreprise européenne peut être directement exposée à une sécheresse asiatique par ses fournisseurs, à des pertes agricoles sud-américaines par ses achats de matières premières ou à des perturbations logistiques par ses circuits de distribution.
Le risque climatique ne s’arrête pas aux frontières géographiques des actifs : il circule à travers les chaînes de valeur et peut affecter des portefeuilles entiers.
La biodiversité, une infrastructure naturelle longtemps sous-évaluée
Face à ces perturbations, la biodiversité joue un rôle essentiel dans la résilience des territoires et des activités économiques.
Les forêts, les zones humides, les sols vivants, les écosystèmes marins et les habitats naturels remplissent des fonctions indispensables au fonctionnement de nombreuses filières.
Les forêts participent à la régulation des cycles hydrologiques, à la protection des sols et au stockage du carbone. Les zones humides contribuent à retenir et restituer l’eau, limitant certains effets des inondations et des sécheresses. Les mangroves protègent les littoraux contre l’érosion et certaines submersions.
Les sols vivants favorisent l’infiltration de l’eau, la fertilité agricole et le stockage du carbone. Les pollinisateurs contribuent à la reproduction de nombreuses cultures alimentaires.
Ces services sont essentiels, mais leur valeur économique reste encore insuffisamment intégrée dans les décisions d’investissement.
La destruction de ces écosystèmes fragilise progressivement les activités qui en dépendent.
À l’inverse, leur restauration peut améliorer la capacité d’adaptation des territoires et contribuer à réduire certains risques économiques.
La biodiversité constitue ainsi une forme d’infrastructure naturelle, capable de fournir des services économiques sans apparaître nécessairement comme un actif financier traditionnel.
Cette approche modifie profondément la perception de la protection de l’environnement.
Préserver une forêt, restaurer une zone humide ou améliorer la qualité d’un sol ne relève plus uniquement d’un objectif écologique. Ces actions peuvent également constituer des investissements dans la résilience économique.
Investir dans la biodiversité : une nouvelle frontière pour la gestion d’actifs
L’investissement dans la biodiversité ne se limite plus au financement de projets de reforestation ou à la protection des espèces menacées.
Il concerne désormais un ensemble d’activités industrielles et de services susceptibles de réduire les pressions sur les ressources naturelles, de restaurer les écosystèmes ou d’améliorer l’efficacité de leur utilisation.
Dans cette perspective, Robeco met en avant plusieurs catégories d’entreprises présentant une exposition aux enjeux de biodiversité et de capital naturel.
Les entreprises spécialisées dans la gestion de l’eau, le recyclage, la dépollution et l’efficacité des ressources répondent à des besoins structurels croissants.
Les tensions hydriques rendent particulièrement stratégiques les technologies permettant de réduire les pertes d’eau, d’améliorer les systèmes d’irrigation et de sécuriser les approvisionnements industriels.
Le secteur agricole représente également un domaine majeur de transformation.
Les entreprises capables de réduire le gaspillage alimentaire, de promouvoir des pratiques agricoles moins dégradantes ou d’améliorer la traçabilité des matières premières peuvent contribuer à limiter certaines pressions environnementales.
Les biotechnologies offrent enfin des perspectives intéressantes, notamment à travers des procédés biologiques et enzymatiques destinés à réduire la consommation de ressources ou à substituer certaines méthodes industrielles plus intensives.
Cependant, le potentiel environnemental d’une activité ne garantit pas sa rentabilité financière.
Les investisseurs doivent continuer à examiner la qualité des modèles économiques, les perspectives de croissance, les risques concurrentiels et les valorisations boursières.
L’objectif n’est pas simplement d’investir dans des entreprises qui communiquent sur la biodiversité, mais d’identifier celles dont les solutions répondent à des besoins économiques réels et durables.
Le capital naturel devient une composante de l’analyse financière
Pendant longtemps, l’analyse ESG s’est principalement concentrée sur les émissions de gaz à effet de serre, les trajectoires de décarbonation et les risques réglementaires.
La biodiversité impose une lecture complémentaire.
Une entreprise peut présenter une empreinte carbone relativement limitée tout en dépendant fortement de l’eau, des sols, des matières premières agricoles ou de certains services écosystémiques.
À l’inverse, une entreprise peut exercer des pressions importantes sur les écosystèmes sans que celles-ci apparaissent clairement dans ses indicateurs d’émissions.
L’analyse financière doit donc progressivement intégrer les dépendances à la nature, les impacts environnementaux des activités et les risques associés à la dégradation des écosystèmes.
Cette évolution concerne directement la valorisation des entreprises.
Une société dépendante d’une ressource hydrique de plus en plus rare peut être confrontée à une augmentation de ses coûts d’exploitation, à des investissements supplémentaires ou à des interruptions de production.
Une entreprise agroalimentaire exposée à la dégradation des sols ou à la disparition de certains pollinisateurs peut voir ses coûts d’approvisionnement augmenter et ses marges se contracter.
La résilience environnementale devient ainsi un élément de compétitivité économique.
Des cadres comme la Taskforce on Nature-related Financial Disclosures, ou TNFD, contribuent à structurer l’identification et la publication des risques, impacts et dépendances liés à la nature.
La biodiversité tend progressivement à rejoindre les grandes composantes de l’analyse fondamentale, aux côtés du risque de crédit, des matières premières, de la liquidité et de la continuité opérationnelle.
Banques, assureurs et investisseurs institutionnels face à de nouveaux risques
L’intensification des risques climatiques soulève des problématiques particulières pour le secteur financier.
Pour les assureurs, la multiplication ou l’aggravation de certains événements météorologiques extrêmes peut modifier la sinistralité, les besoins de réassurance et les conditions de couverture.
La question de l’assurabilité de certains territoires et de certaines activités devient particulièrement importante lorsque les pertes potentielles augmentent durablement.
Pour les banques, les risques environnementaux peuvent affecter la solvabilité des contreparties.
Les entreprises agricoles, immobilières, industrielles ou d’infrastructures particulièrement exposées aux aléas climatiques peuvent voir leurs revenus diminuer, leurs actifs perdre de la valeur et leur capacité de remboursement se dégrader.
Pour les sociétés de gestion et les investisseurs de long terme, l’enjeu concerne la capacité des entreprises en portefeuille à préserver leur activité, leurs marges et leur accès aux ressources essentielles.
La biodiversité présente ici une double dimension.
Elle constitue d’abord une exposition financière à identifier et à mesurer.
Mais elle représente également un domaine dans lequel certaines entreprises développent des solutions commerciales répondant à des besoins croissants.
Les investisseurs doivent néanmoins distinguer les bénéfices environnementaux démontrables des simples engagements de communication.
Un fonds consacré à la biodiversité ne garantit pas automatiquement une amélioration mesurable des écosystèmes. De même, une entreprise spécialisée dans une technologie environnementale peut présenter d’autres impacts négatifs sur sa chaîne de valeur.
La sélection des investissements doit donc articuler les résultats environnementaux, la solidité financière et la capacité à générer une performance durable.
L’anticipation environnementale comme avantage concurrentiel
Le véritable changement de perspective concerne la temporalité des décisions.
Les entreprises ne peuvent plus attendre qu’un événement climatique majeur perturbe leur activité pour commencer à examiner leurs dépendances environnementales.
La sécurisation de l’approvisionnement en eau, la diversification des fournisseurs, la restauration des sols ou l’amélioration de la résilience agricole demandent du temps et des investissements.
Ces dépenses peuvent sembler importantes à court terme.
Mais l’absence d’anticipation peut entraîner des pertes bien plus élevées lorsque survient un choc climatique.
Une entreprise disposant de fournisseurs diversifiés, de processus industriels économes en eau et de plans de continuité adaptés pourra, toutes choses égales par ailleurs, être mieux préparée à certaines perturbations qu’une entreprise dépendante d’un fournisseur unique ou d’une ressource particulièrement vulnérable.
Les investisseurs ont donc intérêt à identifier les entreprises qui anticipent ces transformations plutôt que celles qui se limitent à réagir aux catastrophes.
Cette approche nécessite toutefois des indicateurs fiables, des analyses prospectives et une compréhension fine des dépendances sectorielles.
L’intelligence artificielle, les données satellitaires et les technologies de modélisation climatique peuvent contribuer à améliorer la cartographie des risques et le suivi des écosystèmes.
Elles ne remplacent cependant ni l’expertise scientifique ni l’analyse des réalités locales.
L’enjeu est de transformer une information environnementale complexe en décisions économiques et financières pertinentes.
Conclusion : la biodiversité n’est plus une externalité, mais un actif économique stratégique
L’épisode El Niño 2026 rappelle une réalité fondamentale : la stabilité des économies dépend également de la stabilité des systèmes naturels.
Une forêt protège un bassin versant. Un sol vivant contribue à la résilience agricole. Une zone humide peut limiter certains effets des inondations. Les écosystèmes rendent ainsi des services qui possèdent une valeur économique, même lorsqu’ils ne figurent pas directement dans les comptes des entreprises.
L’analyse développée par Robeco illustre une transformation majeure de la finance durable.
L’investissement dans la biodiversité ne relève plus uniquement d’une démarche environnementale ou philanthropique. Il participe désormais à une réflexion stratégique sur la gestion des risques, la continuité des activités et l’identification de nouvelles opportunités économiques.
La protection du capital naturel ne doit toutefois pas être présentée comme un substitut à la réduction des émissions de gaz à effet de serre. Les deux démarches sont complémentaires et indispensables.
Hier, les investisseurs se demandaient combien coûtait la protection de la nature.
Aujourd’hui, ils commencent à mesurer combien pourrait coûter sa disparition.
Demain, les entreprises capables de préserver les ressources dont elles dépendent pourraient bénéficier d’un avantage concurrentiel durable.
La biodiversité n’est donc plus seulement une question de responsabilité environnementale. Elle devient un facteur de stabilité financière, de résilience économique et de création de valeur à long terme.
Green Finance | Analyse et décryptage de la finance durable