
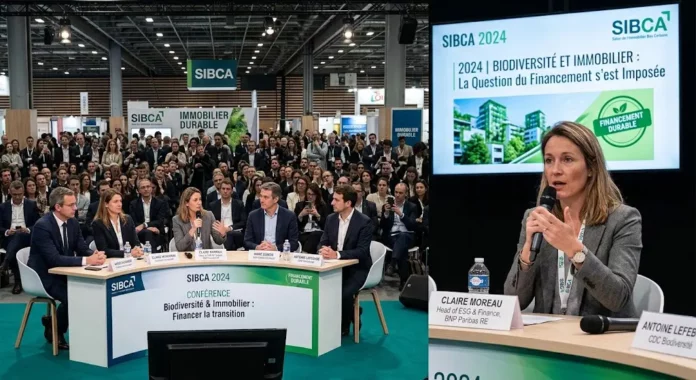
Du 1er au 3 septembre, la cinquième édition du SIBCA, le Salon de l’Immobilier Bas Carbone, réunissait la filière au Grand Palais. Invitée sur le Pavillon de la résilience climatique, CDC Biodiversité y a porté un message qui dépasse largement le périmètre de l’aménagement : sans véhicules de financement dédiés aux services écosystémiques, la biodiversité restera une bonne intention dans les projets immobiliers. Un sujet de finance durable à part entière.
Le calendrier faisait le reste du travail. Après un été marqué par les canicules, les incendies et les inondations, la table ronde d’ouverture du pavillon portait sur l’immobilier sous contraintes planétaires — un intitulé qui, en septembre 2026, n’avait plus rien de théorique.
De la contrainte subie à la biodiversité comme fonction urbaine
Marianne Louradour, présidente de CDC Biodiversité, a ouvert le pavillon en faisant de cette séquence estivale un point de bascule. Des conditions appelées à se répéter doivent, selon elle, servir de détonateur et conduire les acteurs de l’immobilier à intégrer la biodiversité dès la conception de leurs projets, et non à l’ajouter en fin de parcours.
La formulation qu’elle retient est intéressante pour un lecteur financier : faire de la biodiversité une fonction, c’est-à-dire un élément qui permet à la ville de s’adapter aux extrêmes climatiques. On ne parle plus d’un agrément paysager ni d’une contrepartie réglementaire, mais d’un composant technique du bâti, au même titre qu’une isolation ou qu’un système de refroidissement. Ce glissement sémantique conditionne tout le reste : une fonction s’évalue, se dimensionne, se finance et s’amortit.
Ces principes sont développés dans le dernier dossier de la Mission économie de la biodiversité, consacré à l’intégration de la biodiversité dans le mandat municipal — donc destiné aux collectivités, qui restent les premiers donneurs d’ordre de l’aménagement.
Le vrai sujet : financer les services écosystémiques
La deuxième journée a produit le message le plus directement pertinent pour la finance durable, porté par David Magnier, directeur de la Mission économie de la biodiversité.
Son constat tient en une nécessité : « créer des véhicules de financement des services écosystémiques ». Et il identifie trois obstacles économiques à leur émergence — la difficulté à capter des données précises, celle de constituer un véritable produit économique, et celle d’impliquer effectivement les acteurs économiques.
Ces trois obstacles décrivent en réalité les trois conditions d’existence d’un marché. Sans donnée fiable, pas de sous-jacent mesurable. Sans produit standardisé, pas de transaction possible. Sans demande solvable, pas de marché du tout. C’est exactement le diagnostic qu’on pose, en finance, devant une classe d’actifs qui n’arrive pas à naître.
Le contraste avec la position exprimée par Stéphanie Lumbers, représentant le comité Biodiversité du MEDEF, en dit long sur l’état du sujet : les entreprises ont pris conscience de leur impact sur la biodiversité. David Magnier les a invitées à passer de cette prise de conscience au financement effectif de la restauration, en évoquant notamment le Crédit Biodiversité comme véhicule privilégié.
L’écart entre les deux propos est celui que la finance durable connaît bien, et qu’on retrouve d’un sujet à l’autre : la conscience du risque progresse beaucoup plus vite que l’allocation de capital.
Pourquoi l’immobilier est concerné deux fois
Le lien entre biodiversité et immobilier est doublement asymétrique, et c’est ce qui en fait un sujet financier.
D’un côté, les projets immobiliers figurent parmi les principaux facteurs de dégradation des milieux. Le Baromètre biodiversité et immobilier publié par l’Observatoire de l’Immobilier Durable en mai 2026 rappelle les mécanismes à l’œuvre : l’artificialisation des sols entrave la circulation des espèces, réduit les habitats disponibles et fragilise les continuités écologiques.
De l’autre, la qualité biologique des sols conditionne la solidité des fondations d’une construction. Autrement dit, le secteur dégrade une ressource dont il dépend techniquement. Pour un investisseur immobilier, cela signifie que la biodiversité n’est pas seulement un enjeu de conformité réglementaire — au titre du Zéro Artificialisation Nette, par exemple — mais un paramètre de durée de vie et de valorisation de l’actif.
Mesurer avant de financer
Toute la séquence des interventions de CDC Biodiversité au salon suit cette logique : on ne financera la biodiversité qu’après avoir su la mesurer.
L’Indice de biodiversité local (IBL), présenté par Chloé Bessaguet, chargée de projets du Club IBL, permet aux acteurs de l’immobilier d’évaluer en amont les coûts et les impacts sur la biodiversité d’un projet d’aménagement. Le mot important est « en amont » : un impact anticipé est un impact évitable, et un coût anticipé est un coût négociable.
Le Global Biodiversity Score (GBS), présenté par Chloé Nguyen Van, mesure l’empreinte biodiversité des activités économiques, avec une déclinaison sectorielle consacrée à la construction. C’est l’outil qui permet de raisonner à l’échelle d’une entreprise ou d’un portefeuille, et non d’un seul site.
Le témoignage le plus utile est venu d’un utilisateur. Noë Vaurez-Diamante, pour Icade, a confirmé l’intérêt de l’outil et évoqué le Contrat de performance biodiversité déployé sur les Parcs d’affaires de Paris Rungis et des Portes de Paris, entre Aubervilliers et Saint-Denis. Cette zone d’activité tertiaire s’organise autour d’un parc de 1 500 arbres, combinant des sous-bois sanctuarisés où la biodiversité peut se développer et des espaces ouverts au public où la végétation fait rempart aux îlots de chaleur.
Cet exemple mérite l’attention parce qu’il montre une double fonction assumée : l’actif immobilier produit à la fois de l’habitat écologique et un service de rafraîchissement urbain profitable à ses occupants. C’est précisément le type de co-bénéfice qu’un véhicule de financement des services écosystémiques aurait à valoriser.
L’échelle qui change tout : le bassin versant
La troisième journée a apporté la nuance la plus importante, et peut-être la moins intuitive pour le secteur.
Jeanne Dumand, consultante au sein de l’équipe Conseil et accompagnement à la transition, intervenait sur les outils de mesure internationaux. Son message : une stratégie crédible doit combiner approche locale, vision globale de la biodiversité, prise en compte de la chaîne de valeur et identification des risques. Le tout, pas une pièce du tout.
Léo Vibert, pour l’équipe Nature 2050, a poussé le raisonnement jusqu’à sa conséquence la plus dérangeante pour un propriétaire d’actif : la résilience d’un territoire, et donc de l’immobilier qui s’y trouve, ne se construit pas à l’échelle de la parcelle ni du bâtiment. Elle dépend du bon fonctionnement des écosystèmes à l’échelle du bassin versant.
Le projet du Brévant sert d’illustration. En restaurant une forêt dite « éponge » en tête de bassin versant, il protège des zones urbaines situées en aval contre le risque d’inondation. Le bénéfice se matérialise donc à plusieurs kilomètres de l’investissement, sur des actifs appartenant à d’autres.
Pour la finance durable, c’est un cas d’école de bien commun. Aucun propriétaire n’a intérêt, individuellement, à financer une restauration dont les bénéfices se répartissent sur l’ensemble d’un bassin. C’est exactement la raison pour laquelle les véhicules de financement mutualisés appelés par David Magnier sont nécessaires — et exactement la raison pour laquelle ils sont difficiles à monter. Nature 2050 invite d’ailleurs les acteurs économiques, et l’immobilier en particulier, à rejoindre le programme pour accélérer la restauration des écosystèmes.
Signalons enfin la visite du ministre du Logement, Vincent Jeanbrun, sur le Pavillon de la résilience climatique — un passage qui indique au moins que le sujet a atteint le niveau politique.
Ce qu’il faut retenir
Trois enseignements se dégagent de ces trois jours, tous transposables hors du champ immobilier.
La biodiversité est en train de suivre le même chemin que le climat, avec une décennie de retard : d’abord la prise de conscience, puis les outils de mesure, enfin — et c’est l’étape en cours — la construction des instruments financiers. L’IBL et le GBS occupent la position qu’occupait le bilan carbone au début des années 2010.
Le verrou n’est plus la sensibilisation mais la structuration de l’offre de financement. Trois conditions restent à réunir : des données suffisamment précises, un produit économique réellement échangeable, une demande solvable.
Et l’échelle pertinente n’est pas celle de l’actif. Un investisseur immobilier qui ne regarde que ses parcelles mesure une partie de son exposition seulement, puisque sa résilience dépend d’écosystèmes qu’il ne possède pas.
Marianne Louradour, présidente de CDC Biodiversité et du fonds Nature 2050, reprendra le débat à PRODURABLE le 30 septembre à 17h30, en salle Maillot, lors de la table ronde « Donner un prix au vivant : solution ou dérive ? », aux côtés de WWF France, du Crédit Agricole et d’Hectar. La rédaction de Green Finance y sera.