
GREEN FINANCE | ANALYSE RÉGLEMENTAIRE & FINANCE DURABLE | 22 OCTOBRE 2026
CSRD, ESRS, GRI, ISSB, TCFD, TNFD, GHG Protocol, SBTi, OCDE, OIT, ISO… Derrière cette accumulation d’acronymes se dessine une transformation profonde du reporting des entreprises. Mais quelles sont les 12 normes ESRS ? Quels organismes les élaborent, quels référentiels les complètent et quelles institutions exercent une véritable autorité réglementaire ?
L’Union européenne a entrepris d’établir un langage commun pour mesurer, structurer et publier les informations de durabilité des entreprises. L’objectif dépasse la communication environnementale : il s’agit de rendre les performances ESG comparables, vérifiables et exploitables par les investisseurs, les banques, les assureurs, les régulateurs et l’ensemble des parties prenantes.
Au cœur de cette architecture figurent les European Sustainability Reporting Standards (ESRS), qui couvrent le changement climatique, la pollution, les ressources naturelles, la biodiversité, l’économie circulaire, les droits sociaux et la gouvernance.
Ces normes s’appuient sur un écosystème particulièrement riche d’organisations internationales, d’institutions scientifiques, de standards techniques et de textes réglementaires.
Comprendre cet écosystème est indispensable pour distinguer ce qui relève de l’obligation juridique, de la méthode de calcul, de la recommandation internationale ou d’une initiative volontaire.
1. Les ESRS : définition, origine et fonctionnement
Les ESRS (European Sustainability Reporting Standards) sont les normes européennes de publication d’informations en matière de durabilité. Elles précisent les informations que les entreprises concernées doivent communiquer dans le cadre de la CSRD (Corporate Sustainability Reporting Directive).
Leur architecture initiale a été adoptée par la Commission européenne dans le règlement délégué (UE) 2023/2772 du 31 juillet 2023. Elle comprend 12 normes transversales et thématiques.
Il est essentiel de distinguer trois niveaux :
- La CSRD est la directive européenne qui organise les obligations de publication d’informations de durabilité.
- Les ESRS constituent le référentiel technique qui précise le contenu des informations à publier.
- L’EFRAG est l’organisme européen chargé d’élaborer les projets de normes ESRS et de conseiller la Commission européenne.
Les ESRS ne sont donc ni un label écologique, ni une notation ESG, ni une certification de durabilité. Ils constituent avant tout un cadre réglementaire de transparence et de reporting.
Les 12 normes : architecture générale
NORMES TRANSVERSALES
ESRS 1 et ESRS 2
Exigences générales, double matérialité, stratégie, gouvernance et informations générales.
ENVIRONNEMENT
5 normes
E1 à E5
Climat, pollution, eau, biodiversité, circularité.
SOCIAL
4 normes
S1 à S4
Salariés, chaîne de valeur, communautés, consommateurs.
GOUVERNANCE
ESRS G1 — Conduite des affaires
Éthique, anticorruption, relations fournisseurs, pratiques commerciales et paiements.
Architecture du référentiel ESRS. Deux normes transversales et dix normes thématiques.
Le principe fondamental : la double matérialité
La grande particularité du référentiel européen est de considérer la durabilité selon deux perspectives complémentaires.
La matérialité financière examine les effets des enjeux environnementaux, sociaux et de gouvernance sur les performances, la situation financière et les perspectives de l’entreprise.
La matérialité d’impact évalue les effets positifs ou négatifs, réels ou potentiels, de l’activité de l’entreprise sur les personnes et l’environnement.
Une entreprise peut ainsi devoir rendre compte d’un enjeu de durabilité même si son impact financier immédiat est limité, dès lors que ses activités produisent des incidences significatives sur les personnes ou l’environnement.
Les deux normes transversales
ESRS 1 — Exigences générales. Cette norme établit les principes de préparation de l’information : double matérialité, périmètre de la chaîne de valeur, horizons temporels, qualité de l’information et règles de présentation. Elle définit la méthode générale sans constituer elle-même une liste autonome d’indicateurs à publier.
ESRS 2 — Informations générales. Elle structure les publications relatives à la gouvernance, à la stratégie, au modèle économique, aux processus d’identification des impacts, risques et opportunités, ainsi qu’aux politiques, actions, objectifs et indicateurs de durabilité.
Actualité réglementaire : les ESRS ont évolué en 2026
Le cadre réglementaire a connu une nouvelle étape importante avec le paquet européen de simplification Omnibus I.
Le 3 juillet 2026, la Commission européenne a adopté des normes ESRS révisées, afin de réduire la complexité et les coûts de reporting tout en maintenant les principales informations utiles aux investisseurs.
L’architecture des 12 normes demeure une grille de lecture fondamentale, mais les entreprises doivent désormais raisonner sur les versions réglementaires effectivement applicables à leur exercice, et non reprendre mécaniquement les exigences détaillées de 2023.
C’est une distinction importante pour les professionnels : la cartographie des ESRS reste pertinente, même lorsque les obligations de publication et leur niveau de granularité évoluent.
2. Pilier E — Environnement : cinq normes pour mesurer les impacts sur la planète
Le pilier environnemental couvre cinq domaines complémentaires : le climat, la pollution, l’eau, la biodiversité et l’utilisation des ressources.
Ces thématiques sont interdépendantes. Une entreprise peut réduire ses émissions de gaz à effet de serre tout en aggravant la pression sur la biodiversité, ou améliorer le recyclage de ses matériaux tout en augmentant sa consommation d’eau.
Les ESRS cherchent précisément à éviter qu’une entreprise ne présente une performance environnementale favorable sur un indicateur isolé tout en négligeant ses autres impacts significatifs.
ESRS E1 — Changement climatique


Objectif : rendre compte de la contribution de l’entreprise au changement climatique, de sa dépendance aux ressources énergétiques et de sa capacité à s’adapter aux risques climatiques.
Cette norme couvre trois grands sous-thèmes :
- L’atténuation du changement climatique.
- L’adaptation au changement climatique.
- L’énergie.
Elle traite notamment des émissions de gaz à effet de serre, des consommations énergétiques, des objectifs climatiques, des investissements liés à la transition, des risques physiques et des risques de transition.
Les émissions sont généralement organisées selon trois périmètres, appelés Scopes.
| Périmètre | Définition | Exemple |
|---|---|---|
| Scope 1 | Émissions directes de l’entreprise | Combustion dans ses installations |
| Scope 2 | Émissions indirectes liées à l’énergie achetée | Électricité, chaleur |
| Scope 3 | Autres émissions indirectes de la chaîne de valeur | Fournisseurs, transport, investissements |
Pour une banque ou un assureur, le Scope 3 peut être particulièrement important puisqu’il peut inclure les émissions financées ou associées à certains portefeuilles d’investissement.
Les institutions, initiatives et référentiels associés à E1

TCFD — Task Force on Climate-related Financial Disclosures
Créée sous l’impulsion du Financial Stability Board (FSB), la TCFD a élaboré un cadre de publication des risques et opportunités climatiques autour de quatre piliers : gouvernance, stratégie, gestion des risques, indicateurs et objectifs. Ses recommandations sont désormais intégrées au référentiel IFRS S2 ; la TCFD a achevé ses travaux en 2023.

TPT — Transition Plan Taskforce
Initiative britannique ayant développé des recommandations pour élaborer et publier des plans de transition climatique crédibles, incluant stratégie, financement, mise en œuvre, gouvernance et indicateurs de suivi.

GHG Protocol — Greenhouse Gas Protocol
Référentiel international de comptabilisation des émissions de gaz à effet de serre, développé notamment par le World Resources Institute (WRI) et le World Business Council for Sustainable Development (WBCSD). Il fournit la méthodologie de référence pour les Scopes 1, 2 et 3.

SBTi — Science Based Targets initiative
Initiative permettant aux entreprises de définir des objectifs de réduction des émissions compatibles avec les connaissances scientifiques et les trajectoires climatiques. Elle propose des méthodologies et des procédures de validation des objectifs.

SEEA — System of Environmental-Economic Accounting
Cadre statistique international placé sous l’égide des Nations unies, qui relie les données économiques aux données environnementales : ressources naturelles, énergie, eau, écosystèmes et pressions exercées sur l’environnement.

CDP — Carbon Disclosure Project
Organisation internationale exploitant une plateforme de divulgation environnementale utilisée par les entreprises, les investisseurs et les collectivités pour recueillir et comparer des données sur le climat, l’eau et les forêts.

IRIS+ — Global Impact Investing Network (GIIN)
Système de mesure de l’impact utilisé dans l’investissement à impact, permettant de structurer des indicateurs sociaux et environnementaux comparables. Il est complémentaire au reporting réglementaire ESRS.

GIEC / IPCC — Groupe d’experts intergouvernemental sur l’évolution du climat
Organisme scientifique des Nations unies chargé d’évaluer les connaissances sur le changement climatique, ses conséquences et les trajectoires possibles d’atténuation et d’adaptation.
Le GIEC constitue l’une des grandes références scientifiques du domaine, tandis que le GHG Protocol fournit une méthodologie de mesure et que les ESRS fixent des exigences européennes de publication.
Application financière : un assureur peut mobiliser ces référentiels pour mesurer l’exposition de son portefeuille d’investissement aux risques climatiques et analyser les conséquences de scénarios de transition ou de risques physiques.
ESRS E2 — Pollution


Objectif : mesurer les pollutions générées par l’entreprise et les risques associés pour l’environnement, la santé humaine et les écosystèmes.
La norme couvre les sous-catégories suivantes :
- Pollution de l’air.
- Pollution des eaux.
- Pollution des sols.
- Pollution des organismes vivants et des ressources alimentaires.
- Substances préoccupantes (Substances of Concern).
- Substances extrêmement préoccupantes (Substances of Very High Concern, SVHC).
- Microplastiques.
Les informations pertinentes peuvent comprendre les quantités de polluants émises, les substances utilisées, les sites concernés, les mesures de prévention et les actions de réduction.
Les institutions et référentiels associés à E2

European Industrial Emissions Portal — Portail européen des émissions industrielles
Dispositif européen de mise à disposition d’informations sur les rejets industriels, les installations concernées et les transferts de polluants. Il contribue à la transparence des données environnementales.

EEA / AEE — Agence européenne pour l’environnement
Agence de l’Union européenne produisant des données, évaluations et indicateurs sur l’état de l’environnement, notamment la pollution atmosphérique, les sols, l’eau et les pressions industrielles.

ECHA — Agence européenne des produits chimiques
Agence chargée de fonctions scientifiques, techniques et administratives liées à la réglementation européenne des substances chimiques, notamment REACH et CLP. Elle joue un rôle central dans l’identification des substances extrêmement préoccupantes.

GHG Protocol
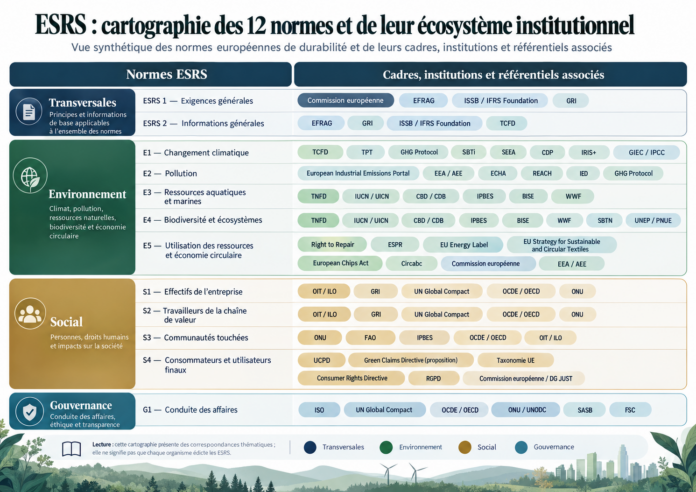
Présent également dans l’image de référence sous E2, il porte principalement sur la comptabilisation des gaz à effet de serre. Il est pertinent pour les interactions entre pollutions atmosphériques et changement climatique, mais ne constitue pas une méthodologie générale de mesure de toutes les pollutions couvertes par E2.
Deux textes jouent également un rôle structurant : la directive relative aux émissions industrielles (IED), qui encadre notamment certaines installations polluantes, et le règlement REACH, qui régit l’enregistrement, l’évaluation et les restrictions applicables aux substances chimiques.
Application financière : une banque peut prendre en compte les risques de dépollution d’un site industriel dans l’analyse de crédit d’une entreprise, tandis qu’un assureur peut examiner les risques de responsabilité civile environnementale liés à l’activité de ses assurés.
ESRS E3 — Ressources aquatiques et marines


Objectif : comprendre comment les activités économiques utilisent, dégradent ou préservent les ressources en eau douce et les ressources marines.
La norme distingue deux grands domaines.
Les ressources en eau : consommation, prélèvements, rejets, exposition des sites au stress hydrique, disponibilité et qualité de la ressource.
Les ressources marines : exploitation et utilisation des ressources océaniques, rejets en milieu marin et pressions exercées sur les milieux aquatiques.
Les indicateurs pertinents peuvent concerner les volumes d’eau prélevés, consommés ou rejetés, ainsi que la localisation des activités dans des zones particulièrement sensibles.
Institutions et référentiels associés à E3

TNFD — Taskforce on Nature-related Financial Disclosures
Initiative internationale développant des recommandations pour identifier, évaluer et publier les dépendances, impacts, risques et opportunités liés à la nature. Sa méthode LEAP peut aider les entreprises à analyser leurs interactions avec l’eau et les écosystèmes.

UICN / IUCN — Union internationale pour la conservation de la nature
Organisation internationale réunissant États, administrations et organisations de la société civile. Elle développe des outils scientifiques pour la conservation des espèces, des habitats et des écosystèmes.

CDB / CBD — Convention sur la diversité biologique
Traité international poursuivant trois objectifs : conserver la biodiversité, utiliser durablement ses composantes et partager équitablement les avantages issus de l’utilisation des ressources génétiques.

IPBES — Plateforme intergouvernementale scientifique et politique sur la biodiversité et les services écosystémiques
Organisme international produisant des évaluations scientifiques sur la biodiversité, l’état des écosystèmes et les services qu’ils rendent aux sociétés humaines.

BISE — Biodiversity Information System for Europe
Plateforme européenne donnant accès à des données, connaissances et indicateurs sur la biodiversité, les écosystèmes et les politiques européennes de conservation.

WWF — World Wide Fund for Nature
Organisation internationale de conservation intervenant notamment sur les écosystèmes terrestres et marins, les ressources en eau, la biodiversité et la réduction des pressions humaines sur la nature.
L’image fournie associe ces organisations aux normes E3 et E4, ce qui est cohérent avec leur caractère transversal. Elles ne sont toutefois pas toutes spécialisées dans les ressources hydriques : plusieurs interviennent plus largement sur la biodiversité.
Application financière : une entreprise agroalimentaire peut faire face à un risque d’interruption d’activité en cas de pénurie d’eau. Ce risque peut ensuite se transmettre à sa rentabilité, à son accès au financement ou aux garanties demandées par ses assureurs.
ESRS E4 — Biodiversité et écosystèmes


Objectif : mesurer les impacts et les dépendances des entreprises vis-à-vis de la biodiversité et des écosystèmes.
Cette norme couvre quatre ensembles fondamentaux.
1. Les facteurs directs de perte de biodiversité, comprenant le changement climatique, les changements d’utilisation des terres et des milieux aquatiques, l’exploitation directe des espèces et ressources, les espèces exotiques envahissantes, ainsi que la pollution.
2. L’état des espèces, notamment les populations, les risques d’extinction et les modifications de leur répartition.
3. L’étendue et l’état des écosystèmes, incluant la dégradation des habitats, la fragmentation des milieux et les changements d’occupation des sols.
4. Les services écosystémiques, comme la pollinisation, la régulation de l’eau, la fertilité des sols, la protection contre les inondations et la séquestration naturelle du carbone.
Institutions et initiatives associées à E4
Les organisations TNFD, UICN, CDB, IPBES, BISE et WWF, détaillées dans la section E3, jouent toutes un rôle important pour cette norme.
Trois autres références figurent également dans l’écosystème de la biodiversité :

SBTN — Science Based Targets Network
Réseau international développant des méthodes pour fixer des objectifs scientifiques relatifs à la nature, notamment l’eau douce, les terres et la biodiversité. Il complète les travaux climatiques de la SBTi.

PNUE / UNEP — Programme des Nations unies pour l’environnement
Principale entité environnementale du système des Nations unies, accompagnant les politiques internationales en matière de climat, de biodiversité, de pollution et de protection des écosystèmes.

Cadre mondial de la biodiversité de Kunming-Montréal
Accord adopté en 2022 dans le cadre de la Convention sur la diversité biologique. Il fixe des objectifs internationaux pour enrayer et inverser la perte de biodiversité, notamment la conservation d’au moins 30 % des terres et des mers d’ici 2030.
La TNFD est particulièrement utile aux acteurs financiers, car elle propose un langage commun pour traiter les dépendances à la nature comme des sources potentielles de risques et d’opportunités économiques. L’EFRAG a d’ailleurs publié une cartographie de correspondance entre les ESRS et la TNFD.
Application financière : un groupe immobilier, minier ou agricole peut être exposé à des risques réglementaires, opérationnels et réputationnels lorsque ses activités dégradent des habitats naturels sensibles.
Pour les investisseurs institutionnels, la biodiversité tend ainsi à devenir un sujet de due diligence au même titre que certaines expositions climatiques.
ESRS E5 — Utilisation des ressources et économie circulaire


Objectif : mesurer comment les entreprises utilisent les ressources matérielles et à quel point leurs modèles économiques contribuent à leur préservation, leur réemploi et leur recyclage.
La norme distingue notamment trois composantes :
- Les flux de ressources entrants, comprenant les matières premières et les matériaux utilisés.
- Les flux de ressources sortants, notamment les produits, composants et matériaux réutilisables ou recyclables.
- Les déchets générés, leur traitement et leur valorisation.
La circularité ne consiste pas simplement à recycler davantage. Elle vise à réduire les besoins en ressources vierges, à prolonger la durée de vie des produits, à faciliter leur réparation et à limiter les déchets à la source.
Textes, programmes et institutions associés à E5
Contrairement aux normes précédentes, l’image présente principalement des instruments réglementaires plutôt que des organismes.
| Texte ou organisme | Rôle et portée |
|---|---|
| Directive Right to Repair (R2R) | Directive (UE) 2024/1799 visant à faciliter la réparation des biens, y compris au-delà de la garantie légale sous certaines conditions. |
| ESPR — Ecodesign for Sustainable Products Regulation | Règlement (UE) 2024/1781 établissant un cadre d’exigences d’écoconception pour améliorer notamment la durabilité, la réparabilité et la circularité des produits. |
| EU Energy Label | Étiquetage énergétique européen permettant aux consommateurs de comparer la performance énergétique de catégories de produits. |
| Microchips Act / European Chips Act | Cadre européen visant à renforcer l’industrie des semi-conducteurs et la résilience des chaînes d’approvisionnement ; lien indirect avec E5 par les ressources et matières premières. |
| EU Strategy for Sustainable and Circular Textiles | Stratégie européenne visant à améliorer la durabilité, la réparabilité, la réutilisation et le recyclage des textiles. |
| Circabc | Plateforme collaborative de la Commission européenne pour le partage de documents et d’informations entre administrations et groupes de travail ; ce n’est pas une norme d’économie circulaire. |
| Commission européenne / DG Environnement | Institution responsable de nombreuses initiatives réglementaires européennes sur les déchets, l’économie circulaire et les produits durables. |
| Agence européenne pour l’environnement (EEA) | Productrice d’analyses et d’indicateurs permettant d’observer les progrès de l’économie circulaire en Europe. |
La directive sur le droit à la réparation a été adoptée le 13 juin 2024, avec une échéance de transposition et d’application nationale fixée au 31 juillet 2026.
Il faut donc éviter une confusion courante : les obligations d’écoconception et de réparation ne sont pas des sous-normes ESRS E5. Ce sont des dispositifs juridiques distincts, dont les effets économiques et environnementaux peuvent alimenter les informations publiées au titre d’E5.
Application financière : dans le secteur industriel ou dans la distribution, la circularité peut influencer les marges, les achats de matières premières, les investissements industriels et les risques liés aux chaînes d’approvisionnement.
3. Pilier S — Social : quatre normes couvrant l’ensemble des parties prenantes
La dimension sociale des ESRS ne se limite pas aux salariés de l’entreprise. Elle prend également en considération les personnes employées par les fournisseurs et sous-traitants, les populations affectées par les activités économiques ainsi que les consommateurs et utilisateurs finaux.
Ce périmètre élargi est particulièrement important pour les groupes internationaux dont les chaînes de valeur s’étendent sur plusieurs continents.
ESRS S1 — Effectifs de l’entreprise
Objectif : rendre compte des conditions de travail, des droits et du traitement des personnes appartenant aux effectifs de l’entreprise.
Les principales sous-catégories sont les suivantes :
| Sous-catégorie | Principaux enjeux |
|---|---|
| Conditions de travail | Sécurité de l’emploi, temps de travail, rémunération adéquate, dialogue social, liberté d’association, négociation collective, équilibre vie professionnelle et personnelle, santé et sécurité |
| Égalité de traitement et des chances | Égalité femmes-hommes, égalité de rémunération, formation, développement des compétences, inclusion des personnes handicapées, lutte contre la discrimination et le harcèlement |
| Autres droits liés au travail | Travail des enfants, travail forcé, logement adéquat, vie privée et autres droits fondamentaux |
Les informations peuvent couvrir les effectifs, la rotation du personnel, les accidents du travail, les écarts de rémunération, les formations et les mécanismes de dialogue avec les salariés.
ESRS S2 — Travailleurs de la chaîne de valeur
Objectif : analyser les impacts sociaux que les activités de l’entreprise peuvent exercer sur les personnes travaillant dans sa chaîne de valeur, en amont comme en aval.
Cette norme reprend les grandes catégories de conditions de travail, d’égalité de traitement et de droits fondamentaux, mais les applique aux travailleurs extérieurs aux effectifs propres de l’entreprise.
Elle couvre ainsi notamment les questions de travail forcé, de travail des enfants, de santé et sécurité, de salaires, d’horaires et de liberté syndicale chez les fournisseurs, sous-traitants et autres partenaires concernés.
Une entreprise européenne qui achète des produits fabriqués dans une usine située à l’étranger peut être amenée à analyser les risques sociaux associés à cette production, même lorsque les salariés ne sont pas employés directement par elle.
ESRS S3 — Communautés touchées
Objectif : évaluer les incidences des activités économiques sur les populations locales et les communautés susceptibles d’être affectées.
La norme couvre trois grands ensembles.
Les droits économiques, sociaux et culturels : logement, alimentation, accès à l’eau, assainissement, terres et ressources, santé, sécurité et moyens de subsistance.
Droits civils et politiques : liberté d’expression, liberté de réunion, défense des droits humains et protection des personnes concernées.
Les droits des peuples autochtones : autodétermination, droits culturels, droits fonciers et consentement libre, préalable et éclairé lorsque pertinent.
Exemple : la construction d’un barrage peut produire des bénéfices énergétiques et climatiques tout en occasionnant le déplacement de populations ou une modification de leur accès à l’eau.
L’analyse de durabilité doit être capable d’appréhender ces conséquences simultanément.
Les organismes et référentiels associés à S1, S2 et S3

OIT / ILO — Organisation internationale du travail
Agence spécialisée des Nations unies établissant les conventions et normes internationales du travail. Ses travaux constituent une référence majeure sur les droits fondamentaux, le dialogue social, la sécurité et les conditions de travail.

GRI — Global Reporting Initiative
Organisation indépendante produisant des standards internationaux de reporting de durabilité, particulièrement centrés sur les impacts économiques, environnementaux et sociaux des organisations. Ses standards présentent une forte interopérabilité avec les ESRS.

UN Global Compact — Pacte mondial des Nations unies
Initiative volontaire invitant les entreprises à respecter dix principes relatifs aux droits humains, aux normes du travail, à l’environnement et à la lutte contre la corruption.

OCDE / OECD — Organisation de coopération et de développement économiques
Organisation intergouvernementale élaborant notamment des principes directeurs à l’intention des entreprises multinationales sur la conduite responsable, les droits humains, l’emploi, l’environnement et la diligence raisonnable.

ONU / HCDH — Nations unies et Haut-Commissariat aux droits de l’homme
Les Principes directeurs des Nations unies relatifs aux entreprises et aux droits de l’homme définissent le cadre international « protéger, respecter et réparer » pour la responsabilité des entreprises en matière de droits humains.

FAO — Organisation des Nations unies pour l’alimentation et l’agriculture
Agence spécialisée des Nations unies travaillant notamment sur la sécurité alimentaire, l’agriculture durable, les ressources foncières et les moyens de subsistance des populations rurales.

IPBES — Biodiversité et services écosystémiques
Ses évaluations contribuent également à comprendre la dépendance des communautés humaines à la nature, à l’alimentation, à l’eau et aux ressources des écosystèmes.
L’image associe également aux normes sociales un emblème des Nations unies. Il doit être distingué du Pacte mondial : l’ONU est une organisation intergouvernementale, alors que le Global Compact est une initiative spécifique du système onusien.
Le lien entre ESRS et GRI est particulièrement significatif. L’EFRAG et la GRI ont développé un index d’interopérabilité permettant d’identifier les correspondances entre leurs exigences de reporting, dans l’objectif de limiter les doubles collectes de données.
Application financière : les risques sociaux peuvent influencer directement les valorisations, les risques juridiques, la continuité des chaînes d’approvisionnement et la solvabilité de certaines entreprises.
Pour les banques et les investisseurs institutionnels, les données S1, S2 et S3 peuvent donc contribuer aux processus de sélection des contreparties, d’engagement actionnarial et d’analyse des risques ESG.
ESRS S4 — Consommateurs et utilisateurs finaux
Objectif : mesurer les impacts des produits, services et pratiques commerciales sur les consommateurs et utilisateurs finaux.
La norme s’organise autour de trois catégories principales.
| Sous-catégorie | Enjeux couverts |
|---|---|
| Impacts liés à l’information | Protection de la vie privée, liberté d’expression, accès à des informations de qualité |
| Sécurité personnelle | Santé et sécurité, sécurité des personnes, protection des enfants |
| Inclusion sociale | Non-discrimination, accès aux produits et services, pratiques commerciales responsables |
Les sujets couverts peuvent inclure la transparence des caractéristiques d’un produit, les informations précontractuelles, la confidentialité des données personnelles et l’accessibilité des services.
Textes et institutions associés à S4
UCPD — Unfair Commercial Practices Directive. Directive 2005/29/CE relative aux pratiques commerciales déloyales. Elle encadre les pratiques susceptibles d’induire les consommateurs en erreur et contribue à la lutte contre certaines communications environnementales trompeuses.
Green Claims Directive — Proposition de directive relative aux allégations environnementales. Initiative européenne visant à encadrer la justification et la communication des allégations écologiques explicites. Au 22 octobre 2026, la Commission européenne la présente toujours comme une proposition en attente : elle ne doit donc pas être décrite comme une directive définitivement adoptée.
European Commission
Taxonomie européenne. Le règlement (UE) 2020/852 établit un système de classification des activités économiques durables sur le plan environnemental. Il ne constitue pas une réglementation générale des droits des consommateurs, mais ses critères peuvent apporter un fondement technique à certaines informations environnementales.
Consumer Rights Directive — Directive relative aux droits des consommateurs. Directive 2011/83/UE encadrant notamment l’information précontractuelle, les contrats à distance et certains droits de rétractation.
RGPD — Règlement général sur la protection des données. Règlement (UE) 2016/679 fixant les règles de protection des données personnelles, particulièrement pertinentes pour les obligations liées à la vie privée.
Commission européenne / DG JUST. Direction générale de la justice et des consommateurs, participant à l’élaboration et à l’application du cadre européen de protection des consommateurs.
Une application particulièrement importante dans l’assurance
La norme S4 trouve des applications concrètes dans la commercialisation de contrats d’assurance, d’épargne et de produits financiers.
Une entreprise peut notamment examiner la qualité des informations délivrées aux clients, l’adéquation des produits aux besoins des assurés, l’accessibilité des services, la protection des données et le traitement des réclamations.
Ces sujets recoupent d’autres obligations sectorielles, notamment la directive sur la distribution d’assurances (DDA / IDD) et, pour certains produits d’investissement, les exigences applicables au titre de MiFID II.
Les informations ESRS S4 restent néanmoins distinctes des obligations réglementaires de commercialisation : elles permettent de rendre compte des impacts significatifs de l’entreprise sur ses clients et utilisateurs finaux.
4. Pilier G — Gouvernance : ESRS G1, la conduite des affaires
La gouvernance constitue le troisième pilier des normes ESG. Elle examine la manière dont une entreprise prend ses décisions, organise sa responsabilité, prévient les comportements illicites et entretient ses relations commerciales.
ESRS G1 — Conduite des affaires
Objectif : rendre compte des pratiques de gouvernance et d’éthique commerciale susceptibles de générer des impacts, risques ou opportunités significatifs.
Les principales composantes de cette norme concernent :
| Domaine | Principaux éléments analysés |
|---|---|
| Culture d’entreprise | Valeurs, politiques d’éthique, comportements attendus |
| Protection des lanceurs d’alerte | Mécanismes de signalement et protection contre les représailles |
| Bien-être animal | Politiques et pratiques pertinentes selon l’activité |
| Engagement politique et lobbying | Activités d’influence, contributions et transparence |
| Relations fournisseurs | Gestion des fournisseurs et pratiques de paiement |
| Corruption | Prévention, détection et traitement de la corruption et des pots-de-vin |
La gouvernance ESG ne se résume donc pas à la composition d’un conseil d’administration : elle comprend également les comportements concrets de l’entreprise vis-à-vis de ses partenaires et de ses contreparties.
Les institutions, normes et référentiels associés à G1

ISO — International Organization for Standardization
Organisation internationale de normalisation qui publie des standards applicables à de nombreux systèmes de management et pratiques d’entreprise. Parmi les références pertinentes figurent ISO 37001 (management anticorruption), ISO 37301 (management de la conformité) et ISO 26000 (responsabilité sociétale, lignes directrices non certifiables).

UN Global Compact — Pacte mondial des Nations unies
Son dixième principe appelle les entreprises à agir contre la corruption sous toutes ses formes, y compris l’extorsion et les pots-de-vin.

OCDE — Organisation de coopération et de développement économiques
Elle élabore des recommandations sur la conduite responsable des entreprises, la gouvernance, la lutte contre la corruption, la diligence raisonnable et la transparence des pratiques économiques.

ONU / UNODC — Office des Nations unies contre la drogue et le crime
Le système des Nations unies porte notamment la Convention des Nations unies contre la corruption, qui constitue un instrument international majeur en matière de prévention, de répression et de coopération anticorruption.

SASB — Sustainability Accounting Standards Board / IFRS Foundation
Les standards SASB, désormais sous la responsabilité de l’ISSB au sein de l’IFRS Foundation, fournissent des indicateurs sectoriels de durabilité destinés à éclairer les décisions financières des investisseurs.

FSC — Forest Stewardship Council
Organisation internationale développant un système de certification de la gestion responsable des forêts et de la chaîne de contrôle des produits forestiers. Ses travaux peuvent contribuer à l’analyse des relations fournisseurs, de la traçabilité et de la gestion des ressources.
Le logo du FSC, identifiable dans la partie gouvernance de l’image, ne doit pas être interprété comme un organisme qui édicte les normes ESRS. Son rôle concerne principalement la certification forestière et la traçabilité des chaînes d’approvisionnement.
Gouvernance, contrôle interne et risque financier
Pour les banques, assureurs et sociétés de gestion, les questions abordées par G1 peuvent rejoindre les problématiques de conformité, de lutte contre la corruption, de gouvernance des investissements et de maîtrise du risque opérationnel.
Une entreprise présentant une gouvernance insuffisante peut être exposée à des sanctions, à des pertes financières, à une dégradation de sa réputation et à une hausse de son coût de financement.
À l’inverse, des contrôles documentés, un dispositif d’alerte efficace et des pratiques transparentes renforcent la capacité des investisseurs à apprécier la qualité de son management.
5. Synthèse : cartographie des 12 ESRS et de leur écosystème institutionnel
Le tableau suivant reprend l’architecture complète des 12 normes, les organismes figurant dans l’image fournie et les principales références complémentaires pertinentes.
Il s’agit d’une cartographie des correspondances thématiques, et non d’une liste d’organismes officiellement désignés comme autorités de chaque norme ESRS. Plusieurs acteurs interviennent sur différentes thématiques.
| Norme | Objet principal | Organismes, référentiels et textes associés |
|---|---|---|
| ESRS 1 | Exigences générales, double matérialité | Commission européenne, EFRAG, GRI, IFRS Foundation / ISSB |
| ESRS 2 | Gouvernance, stratégie, IRO, indicateurs | EFRAG, GRI, ISSB, TCFD |
| E1 | Changement climatique | TCFD, TPT, GHG Protocol, SBTi, SEEA, CDP, IRIS+, GIEC |
| E2 | Pollution | GHG Protocol (lien partiel), portail européen des émissions industrielles, EEA, ECHA, REACH, IED |
| E3 | Eau et ressources marines | TNFD, UICN, CDB, IPBES, BISE, WWF |
| E4 | Biodiversité et écosystèmes | TNFD, UICN, CDB, IPBES, BISE, WWF, SBTN, PNUE |
| E5 | Ressources et économie circulaire | Right to Repair, ESPR, EU Energy Label, Circular Textiles Strategy, European Chips Act, Circabc |
| S1 | Effectifs de l’entreprise | OIT, GRI, UN Global Compact, OCDE, ONU |
| S2 | Travailleurs de la chaîne de valeur | OIT, GRI, OCDE, UN Global Compact, ONU |
| S3 | Communautés touchées | ONU, FAO, IPBES, OCDE, OIT |
| S4 | Consommateurs et utilisateurs finaux | UCPD, Green Claims (proposition), taxonomie UE, Consumer Rights Directive, RGPD |
| G1 | Conduite des affaires | ISO, UN Global Compact, OCDE, ONU / UNODC, SASB, FSC |
Tableau de synthèse construit à partir de l’image transmise, complété par les références institutionnelles et réglementaires. Certains liens sont indirects : une initiative présente dans une ligne ne constitue pas nécessairement un standard technique applicable à la norme correspondante.
6. Comprendre la hiérarchie : qui établit les normes, qui mesure et qui contrôle ?
L’une des difficultés majeures du paysage ESG est la coexistence d’organismes aux missions profondément différentes.
Une agence européenne, une organisation scientifique, une association internationale de normalisation et une initiative privée de reporting n’ont ni les mêmes prérogatives ni la même autorité.
Pour éviter les confusions, il est utile de distinguer cinq fonctions.
1. Autorités publiques et régulateurs
Commission européenne, Parlement européen, Conseil de l’UE, autorités compétentes nationales, ESMA, EBA, EIOPA
Adoptent les règles ou interviennent dans leur supervision selon leurs compétences respectives.
2. Organismes élaborant des standards
EFRAG, ISSB / IFRS Foundation, GRI, ISO, SASB
Développent les normes ou référentiels de publication et de mesure.
3. Référentiels techniques et méthodologiques
GHG Protocol, TNFD, TCFD, TPT, SBTi, SBTN, SEEA
Structurent les analyses, les calculs, les trajectoires et les publications.
4. Institutions scientifiques et organisations internationales
GIEC, IPBES, UICN, OIT, FAO, OCDE, WWF, PNUE
Fournissent connaissances, évaluations et recommandations.
5. Dispositifs de collecte et de valorisation des données
CDP, BISE, portail européen des émissions industrielles, plateformes de reporting
Facilitent la disponibilité, la transmission et l’exploitation des données environnementales et sociales.
Cette représentation distingue les fonctions institutionnelles. Elle n’implique pas une subordination juridique entre toutes les organisations citées.
7. Les ESRS face aux autres grands standards internationaux
Au-delà de l’Europe, deux grandes approches structurent historiquement le reporting de durabilité.
La première privilégie les informations de durabilité susceptibles d’influencer les décisions des investisseurs et les perspectives financières de l’entreprise. Elle est notamment portée par l’ISSB, à travers les normes IFRS S1 et IFRS S2.
La seconde met davantage l’accent sur les impacts des entreprises sur l’économie, l’environnement et les personnes. Les standards GRI en constituent une référence majeure.
Les ESRS cherchent à concilier ces deux approches avec le principe de double matérialité.
| Référentiel | Orientation principale | Portée |
|---|---|---|
| ESRS | Impacts et matérialité financière | Obligatoire pour les entreprises soumises à la CSRD, selon les règles applicables |
| IFRS S1 / S2 (ISSB) | Risques et opportunités liés à la durabilité affectant les perspectives financières | Selon adoption par les juridictions |
| GRI Standards | Impacts économiques, environnementaux et sociaux | Référentiel international volontaire ou utilisé dans certains cadres réglementaires |
| TCFD | Informations financières liées au climat | Recommandations intégrées aux IFRS Sustainability Disclosure Standards |
| TNFD | Dépendances, impacts, risques et opportunités liés à la nature | Recommandations volontaires |
| GHG Protocol | Comptabilisation des émissions de GES | Méthodologies techniques internationales |
| SASB Standards | Informations sectorielles financièrement pertinentes | Standards sectoriels sous la responsabilité de l’ISSB |
L’IFRS Foundation confirme notamment que les normes IFRS S1 et S2 incorporent les grandes recommandations de la TCFD, tandis que l’EFRAG poursuit des travaux d’interopérabilité avec l’ISSB, la GRI et la TNFD.
Cette convergence est essentielle pour les entreprises internationales. Elle permet de limiter les doublons de reporting et de mieux exploiter des données communes entre plusieurs juridictions.
8. Ce que les ESRS changent concrètement pour les banques, les assureurs et les investisseurs institutionnels
Le développement du reporting ESRS ne concerne pas uniquement les directions RSE. Il modifie également la disponibilité et l’exploitation des données utilisées par les fonctions Finance, Risques, Investissements et Conformité.
Pour les banques
Les données environnementales et sociales publiées par les entreprises peuvent enrichir l’évaluation des risques de crédit, les analyses sectorielles, les exercices de stress climatique et les dispositifs de suivi des contreparties.
Les données climatiques peuvent également alimenter certains indicateurs prudentiels ou réglementaires, sous réserve des méthodologies propres à ces derniers. Une donnée ESRS ne se substitue donc pas automatiquement à un indicateur comme le Green Asset Ratio (GAR).
Pour les assureurs
Les ESRS offrent des données utiles à deux niveaux : la gestion de leurs propres activités et l’analyse de leurs portefeuilles d’investissement.
Leurs informations peuvent servir à examiner les expositions climatiques, les risques de transition, certains enjeux de biodiversité ou de gouvernance chez les émetteurs détenus.
Elles peuvent également contribuer aux processus de sélection et de suivi des placements, ainsi qu’à certaines analyses de durabilité réalisées dans le cadre de Solvabilité II, de SFDR ou des politiques internes de gestion des risques.
Pour les sociétés de gestion et les investisseurs
Les ESRS contribuent à réduire les asymétries d’information entre émetteurs et investisseurs.
En disposant d’informations plus homogènes sur les émissions, les ressources naturelles, les pratiques sociales ou la gouvernance, les investisseurs peuvent renforcer leurs analyses de matérialité, de risque et d’engagement actionnarial.
La qualité, la couverture et la comparabilité de ces données restent toutefois déterminantes. La publication d’une information sous ESRS n’en garantit pas automatiquement l’exhaustivité économique ou la pertinence pour chaque modèle d’investissement.
9. Les nouvelles règles européennes en 2026 : une simplification significative
Le 21 septembre 2026, le règlement délégué (UE) 2026/1563 a été publié au Journal officiel de l’Union européenne.
Ce texte modifie le règlement de 2023 afin de simplifier les ESRS, notamment par une réduction importante des points de données exigés, une clarification des règles de matérialité et un renforcement de l’interopérabilité avec les standards internationaux.
Selon la Commission européenne, cette révision entraîne une diminution de plus de 60 % des points de données obligatoires et de plus de 70 % du nombre total de points de données.
Son entrée en vigueur est fixée au 10 novembre 2026, pour une application aux exercices ouverts à compter du 1er janvier 2027, avec des dispositions transitoires pour 2026.
Cette évolution ne supprime pas la logique de double matérialité ni la structuration du reporting autour des enjeux environnementaux, sociaux et de gouvernance.
Elle traduit toutefois un rééquilibrage : l’Union européenne cherche désormais à préserver la valeur informative du reporting tout en réduisant la charge administrative imposée aux entreprises.
Pour les établissements financiers, cet arbitrage présente un enjeu particulier. Une simplification des obligations peut diminuer les coûts de collecte pour les émetteurs, mais elle peut également réduire la granularité de certaines informations utiles aux analystes ESG et aux équipes de gestion des risques.
L’enjeu sera de trouver un équilibre entre proportionnalité réglementaire et disponibilité de données suffisamment robustes pour les décisions financières.
Conclusion — Les ESRS, bien plus qu’un exercice de conformité
L’architecture des ESRS reflète une évolution profonde de la façon dont les entreprises rendent compte de leurs performances.
Historiquement, l’information financière permettait principalement d’apprécier les résultats, les actifs, les passifs et les perspectives économiques d’une organisation.
Les ESRS élargissent cette lecture en intégrant les relations entre l’entreprise, son environnement naturel, ses salariés, ses partenaires commerciaux et les sociétés dans lesquelles elle opère.
Leur particularité réside dans l’articulation entre deux dimensions : mesurer les conséquences des activités économiques sur le monde extérieur et identifier les conséquences des transformations environnementales et sociales sur l’entreprise elle-même.
Cette ambition repose sur un ensemble d’acteurs aux responsabilités complémentaires : l’Union européenne pour le cadre juridique, l’EFRAG pour les normes, les organisations scientifiques pour les connaissances, les initiatives internationales pour les méthodologies et les entreprises pour la production des données.
Pour les banques, assureurs et investisseurs institutionnels, ces informations deviennent progressivement des composantes des modèles d’analyse financière, de gestion des risques et d’allocation du capital.
La réduction des obligations de reporting décidée en 2026 rappelle néanmoins que la normalisation de la durabilité est un processus évolutif, soumis à des arbitrages économiques et politiques.
La question centrale ne sera donc pas uniquement de savoir combien d’indicateurs ESG une entreprise publie, mais dans quelle mesure ces données sont fiables, pertinentes, comparables et réellement utilisées dans les décisions économiques.
Green Finance — Dossier pédagogique et réglementaire. Analyse fondée sur l’architecture officielle des ESRS, l’image de référence transmise et les publications européennes et institutionnelles disponibles au 22 octobre 2026. Les correspondances entre ESRS et organismes internationaux sont thématiques et ne doivent pas être assimilées à des relations de tutelle ou d’obligation juridique.
Textes et références institutionnelles de premier niveau : Règlement ESRS 2023/2772 ; Révision ESRS 2026/1563 ; EFRAG — Simplification des ESRS ; Index d’interopérabilité ESRS–GRI.