
Le marché européen des ETF poursuit son expansion à un rythme historique. Avec 355,5 milliards d’euros de collecte nette depuis janvier 2026, les fonds indiciels cotés ont déjà dépassé leur record annuel de 2025. Derrière cette dynamique spectaculaire, les flux révèlent toutefois des arbitrages contrastés : domination des actions mondiales, progression des ETF actifs, recherche de sécurité obligataire et désaffection de certaines stratégies liées à la transition énergétique. Une situation qui interroge la capacité de la finance durable à capter une part significative de cette croissance.
Un marché européen des ETF qui pulvérise les records
Le marché européen des ETF et ETC confirme son changement de dimension.
Selon le bilan de septembre 2026 publié par Morningstar, sous la responsabilité de Jose Garcia-Zarate, Senior Principal au sein de Morningstar Manager Research, les produits cotés européens ont enregistré 37,1 milliards d’euros de collecte nette en septembre, contre 51,5 milliards en août.
Ce ralentissement mensuel ne remet cependant pas en cause la dynamique exceptionnelle observée depuis le début de l’année.
Collecte janvier à septembre 2026
355,5 Md€
+4,0 % vs année 2025 entière
Encours européens
3 400 Md€
Près de 3,40 billions d’euros
Collecte septembre
37,1 Md€
Contre 51,5 Md€ en août
Collecte annuelle 2025
341,7 Md€
Déjà dépassée en neuf mois
En seulement neuf mois, les investisseurs ont ainsi injecté 13,8 milliards d’euros supplémentaires par rapport à l’ensemble de l’année précédente.
Cette croissance traduit l’adoption structurelle des ETF par les investisseurs institutionnels et particuliers, séduits par leur liquidité, leur transparence et leurs coûts généralement compétitifs.
Fait remarquable, la progression des encours en septembre provient exclusivement des souscriptions. Les marchés actions et obligataires ayant enregistré des performances défavorables, les flux entrants ont compensé les effets négatifs de valorisation.
Actions, obligations et matières premières : où se dirigent les capitaux ?
La collecte européenne demeure très largement dominée par les stratégies actions.
Collecte nette par grandes classes d’actifs en septembre 2026
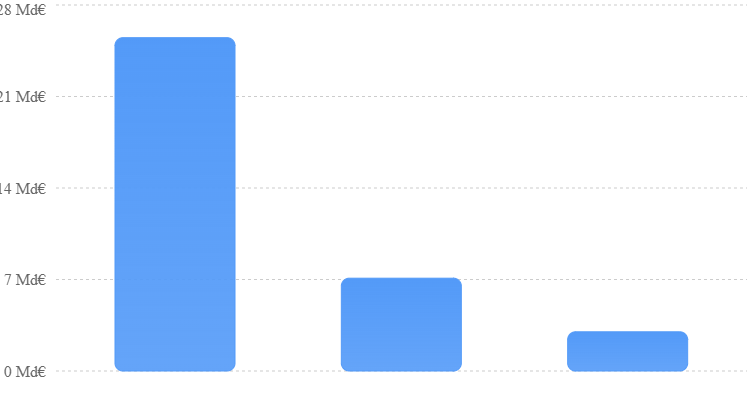
Montants en milliards d’euros. ETF actions et obligataires, ETC métaux précieux.
Les ETF actions ont attiré 25,5 milliards d’euros en septembre, contre 37,5 milliards le mois précédent. Depuis janvier, leur collecte atteint 266,7 milliards d’euros, soit environ 75 % des flux cumulés.
Les ETF obligataires ont capté 7,1 milliards d’euros sur le mois, portant leur collecte annuelle à 61 milliards. Cette résistance intervient malgré la hausse des rendements obligataires et les pertes enregistrées sur les marchés de taux.
Les ETC sur métaux précieux, principalement exposés à l’or, ont recueilli 3 milliards d’euros, contre 6,5 milliards en août.
Les encours reflètent cette domination des actions, avec 2 550 milliards d’euros, soit 75 % du marché. Les obligations représentent 554,4 milliards, tandis que les produits sur matières premières totalisent 207,3 milliards.
Les grands gestionnaires captent l’essentiel de la collecte
La concentration du marché demeure particulièrement marquée.
iShares, filiale de BlackRock, domine largement avec 10,97 milliards d’euros collectés en septembre et 107 milliards depuis janvier.
Vanguard et Amundi suivent avec respectivement 6,13 et 6,12 milliards d’euros sur le mois.
Amundi confirme notamment sa position de premier acteur européen parmi les grands fournisseurs, avec 431 milliards d’euros d’encours et 44,53 milliards de collecte depuis le début de l’année.
Xtrackers atteint 350 milliards d’euros d’encours, devant Vanguard à 265 milliards.
La concurrence s’intensifie également autour des ETF actifs. Ceux-ci ont attiré 4,2 milliards d’euros en septembre, contre 2,9 milliards en août.
Leurs encours atteignent désormais 120 milliards d’euros, représentant 3,5 % du marché européen.
Cette progression illustre l’intérêt croissant pour des solutions combinant la souplesse opérationnelle des ETF et des approches de gestion active ou d’indexation améliorée.
Finance verte : un signal préoccupant pour les ETF liés aux énergies renouvelables
C’est sur le terrain de la transition énergétique que les données deviennent particulièrement intéressantes.
Alors que les ETF actions collectent massivement, la catégorie Morningstar consacrée aux entreprises des énergies alternatives enregistre 133 millions d’euros de décollecte nette en septembre.
Ce chiffre reste modeste au regard des 25,5 milliards d’euros collectés par les ETF actions, mais il illustre une divergence importante.
Les investisseurs privilégient massivement les grandes capitalisations mondiales diversifiées, qui ont capté 12,87 milliards d’euros en septembre, plutôt que les stratégies sectorielles directement consacrées aux énergies alternatives.
Les ETF technologiques ont, quant à eux, attiré 890 millions d’euros, soutenus notamment par l’intérêt pour l’intelligence artificielle.
Cette préférence souligne un défi pour la finance verte : la conviction concernant les perspectives structurelles de la transition énergétique ne se traduit pas nécessairement par des souscriptions immédiates dans les fonds spécialisés.
Les contraintes de rentabilité, la sensibilité aux taux d’intérêt, les besoins d’investissement et les incertitudes réglementaires peuvent influencer les arbitrages.
Il serait toutefois excessif d’y voir un désengagement général des investisseurs vis-à-vis du développement durable.
La catégorie des énergies alternatives ne représente qu’une partie de l’univers de la finance verte.
Les ETF ESG : des flux contrastés qui empêchent toute conclusion générale
Les données individuelles révèlent une situation plus nuancée pour les produits intégrant des critères environnementaux, sociaux et de gouvernance.
Certains ETF utilisant des méthodologies climatiques ou ESG enregistrent des souscriptions significatives.
L’iShares MSCI USA CTB Enhanced ESG ETF collecte notamment 804 millions d’euros en septembre.
À l’inverse, l’iShares MSCI EM CTB Enhanced ESG ETF subit 353 millions d’euros de sorties.
Sur le marché obligataire, l’iShares € Corp Bond 0–3yr ESG SRI ETF attire 488 millions d’euros, tandis que l’iShares € High Yield Corp Bd ESG SRI ETF enregistre 91 millions de décollecte.
Ces mouvements montrent que les investisseurs ne traitent pas l’ensemble des stratégies durables comme une catégorie homogène.
La zone géographique, la qualité de crédit, la duration et les caractéristiques financières des indices continuent d’influencer fortement les allocations.
Il convient également de distinguer les ETF ESG des ETF strictement verts. Un fonds intégrant des exclusions sectorielles ou un indice de transition climatique ne finance pas nécessairement directement des projets environnementaux.
Le rapport ne fournit pas de collecte ESG ou Green consolidée. Il serait donc impossible d’en déduire un montant global fiable pour l’ensemble de la finance durable européenne.
Les obligations vertes face à la concurrence des stratégies traditionnelles
Le marché obligataire constitue un autre terrain d’observation.
Les investisseurs privilégient notamment les obligations d’entreprises américaines, avec 1,27 milliard d’euros de collecte, ainsi que les obligations souveraines américaines, qui attirent 891 millions.
Les obligations souveraines en euros recueillent également 804 millions d’euros.
Cette orientation traduit une recherche de rendement, de diversification et de qualité de crédit dans un environnement monétaire incertain.
Les ETF obligataires ESG présentent des résultats contrastés, mais le document ne distingue pas spécifiquement les flux dirigés vers les obligations vertes, ou green bonds.
Cette absence de ventilation limite la possibilité de mesurer précisément la contribution des ETF au financement de projets environnementaux.
Elle souligne également la nécessité de disposer de données plus détaillées pour évaluer la mobilisation effective des capitaux en faveur de la transition.
L’analyse Green Finance : une croissance historique qui ne profite pas automatiquement à la transition écologique
Les chiffres de septembre 2026 révèlent un paradoxe majeur.
Jamais le marché européen des ETF n’avait collecté autant de capitaux sur les neuf premiers mois d’une année. Pourtant, certaines stratégies explicitement associées à la transition énergétique connaissent des sorties.
La croissance des ETF ne constitue donc pas, à elle seule, un indicateur de progression de la finance verte.
Trois dimensions doivent être distinguées : l’augmentation globale des capitaux investis, leur orientation vers des stratégies intégrant des critères de durabilité et leur contribution effective au financement de la transition écologique.
Cette dernière dimension demeure particulièrement complexe à mesurer, notamment lorsque les ETF investissent sur les marchés secondaires.
Pour les sociétés de gestion, l’enjeu consiste désormais à proposer des solutions durables capables de répondre simultanément aux exigences financières des investisseurs et à leurs objectifs environnementaux.
La performance ajustée du risque, la lisibilité des méthodologies climatiques et la crédibilité des trajectoires de décarbonation seront déterminantes.
Les ETF actifs pourraient également constituer un nouveau vecteur de développement pour des stratégies climatiques plus différenciées, même si les données disponibles ne permettent pas encore de confirmer cette évolution.
Le véritable défi de la finance verte n’est plus uniquement de bénéficier de la croissance des marchés financiers, mais de démontrer sa capacité à attirer durablement les capitaux face aux stratégies traditionnelles.
Avec 355,5 milliards d’euros collectés en neuf mois, le marché européen des ETF dispose d’une puissance de distribution considérable. Reste à déterminer quelle proportion de cette dynamique pourra effectivement accompagner la transformation environnementale de l’économie.
C’est probablement l’un des principaux enjeux stratégiques pour les gestionnaires d’actifs européens à l’approche de 2027.
À lire aussi : Épargne durable : « ce n’est pas un site qui a vocation à vendre »