
Les actions les moins chères du marché seraient-elles mécaniquement les moins durables ? C’est une intuition répandue, et deux analystes de Schroders avancent des données qui la contredisent. Dans une analyse publiée le 29 octobre, Edson Fonseca et Charlotte Smith soutiennent que la répartition des scores de durabilité dans le segment le moins valorisé du MSCI ACWI est globalement comparable à celle observée dans les segments plus chers. Un résultat qui mérite d’être examiné de près — y compris dans ce qu’il ne dit pas.
Le point de départ de leur raisonnement est le niveau actuel de concentration des marchés actions. Lorsqu’une part croissante de la performance d’un indice est portée par une poignée de valeurs, des pans entiers de la cote passent sous les radars. Des entreprises aux fondamentaux solides, aux flux de trésorerie résilients et aux valorisations attractives peuvent se retrouver ignorées, non pas pour des raisons économiques, mais simplement parce qu’elles ne s’inscrivent pas dans le récit dominant du moment.
C’est l’argument classique de la gestion active, et il est d’autant plus audible que la gestion indicielle, de plus en plus concentrée par construction, amplifie le phénomène qu’elle subit.
Le préjugé que l’analyse entend démonter
Peu de styles de gestion auront été autant scrutés sous l’angle de la durabilité que l’investissement value.
L’intuition est simple : si une entreprise se paie moins cher que ses pairs, c’est peut-être qu’il y a une raison. Une gouvernance défaillante, une controverse, une performance extra-financière médiocre. Et les exemples ne manquent pas pour alimenter cette lecture — une banque sous pression réglementaire, un industriel aux prises avec un passif environnemental, un groupe de consommation confronté à des questions sur les conditions de travail dans sa chaîne d’approvisionnement.
De là à conclure que les investisseurs value passent leur temps dans les recoins les moins reluisants de la cote, il n’y a qu’un pas, régulièrement franchi.
Les deux analystes y opposent une réalité plus nuancée. Oui, certaines entreprises décotées présentent de véritables problèmes de durabilité. Mais les écarts entre cours de bourse et valeur intrinsèque s’expliquent le plus souvent par des facteurs qui n’ont rien d’extra-financier : pressions conjoncturelles, résultats temporairement décevants, changements de sentiment de marché, effets de dynamique collective.
Leur observation la plus intéressante concerne le recoupement entre deux exercices que l’on traite habituellement séparément. La rigueur analytique qui permet d’éviter un piège de valeur — une entreprise bon marché qui le restera, parce que son modèle est en déclin structurel — est largement la même que celle qui permet d’identifier un risque de durabilité.
C’est logique quand on y regarde de près. Gouvernance, allocation du capital, culture d’entreprise, gestion des parties prenantes, responsabilité environnementale : ces facteurs déterminent si une société constitue un bon investissement de long terme, et ils constituent simultanément le cœur de l’analyse de durabilité. L’analyste value et l’analyste ESG regardent souvent les mêmes signaux, avec un vocabulaire différent.
Ce que montre l’étude du MSCI ACWI
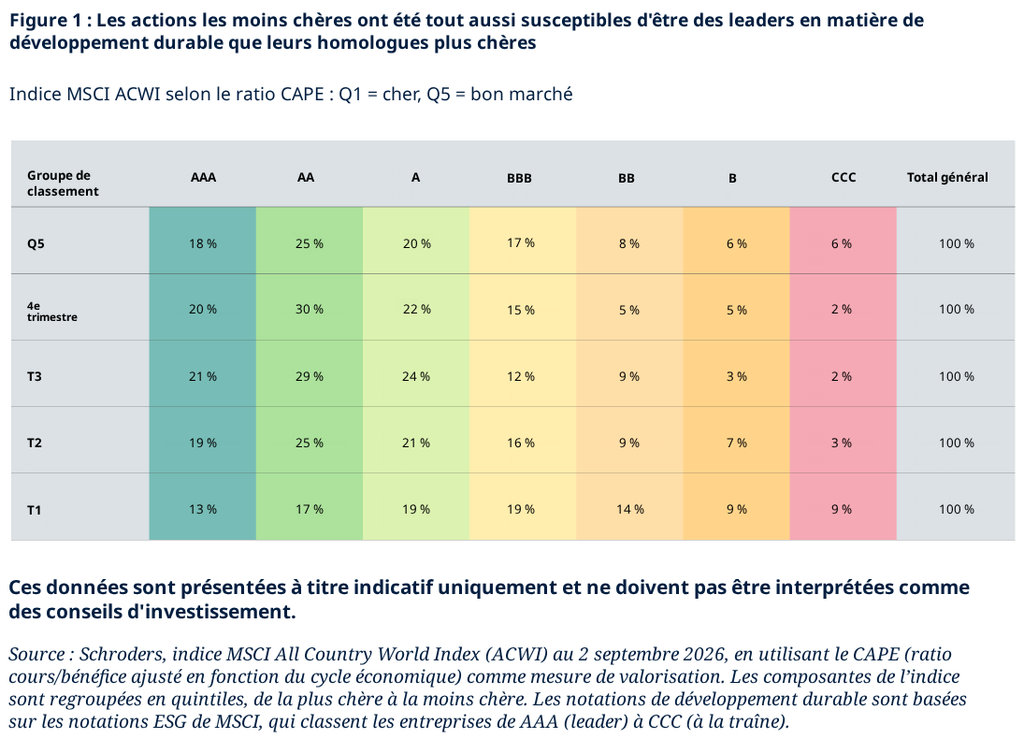
Pour sortir de l’intuition, les auteurs examinent la répartition des scores de durabilité au sein de l’indice MSCI ACWI, et observent que les entreprises les plus performantes sur ce critère ne se concentrent pas dans les segments les mieux valorisés.
Leur conclusion : la distribution des scores dans le quartile le moins cher du marché est globalement comparable à celle des segments plus chers.
Si ce constat tient, il a une conséquence pratique directe pour un investisseur institutionnel. Il n’aurait pas à arbitrer entre exigence de durabilité et discipline de valorisation : l’univers investissable contiendrait suffisamment d’entreprises réunissant les deux. La difficulté ne serait pas la rareté du gisement, mais la capacité à l’exploiter — donc l’existence d’un cadre d’analyse et d’un processus d’investissement suffisamment robustes.
C’est, sans surprise, un argument en faveur de la gestion active. Il n’en est pas moins pertinent.
Trois réserves méthodologiques
L’analyse mérite cependant d’être lue avec les précautions que son objet impose, et les auteurs eux-mêmes présentent leur travail comme un point de vue d’analystes, pas comme une démonstration académique.
Premièrement, un score de durabilité n’est pas la durabilité. Nous l’avons documenté à plusieurs reprises : la corrélation entre une notation extra-financière et le risque effectivement porté par un portefeuille est loin d’être parfaite, et les méthodologies divergent fortement d’un fournisseur à l’autre. Démontrer que la distribution des notes est comparable entre segments de valorisation n’est pas tout à fait démontrer que la durabilité l’est.
Deuxièmement, la plupart des notations extra-financières sont sectorielles. Elles évaluent une entreprise par rapport à ses pairs, selon une logique de meilleure pratique au sein de son industrie. Un pétrolier bien géré peut ainsi obtenir une note supérieure à celle d’une entreprise de services mal gouvernée. Or le segment value est structurellement surpondéré en banques, en énergie et en matériaux. Une distribution de scores comparable entre segments pourrait donc refléter, au moins pour partie, la construction même des notations plutôt qu’une équivalence de profil environnemental.
Ce point ne disqualifie pas le constat. Il appelle une précision que l’analyse publiée ne fournit pas : les scores retenus sont-ils bruts ou ajustés du secteur, et quel fournisseur de données a été utilisé ?
Troisièmement, les intensités carbone absolues restent très inégales. Un investisseur engagé sur une trajectoire de décarbonation en valeur absolue — ce qui est le cas de nombreux institutionnels français — ne peut pas se contenter d’une équivalence de notation. Deux entreprises peuvent afficher des scores proches avec des empreintes physiques sans commune mesure.
Autrement dit, l’argument de Schroders fonctionne bien pour un investisseur dont la démarche extra-financière repose sur la qualité de la gestion et la maîtrise des risques. Il est plus fragile pour celui dont les engagements portent sur des indicateurs absolus d’émissions.
L’argument de fond reste solide
Ces réserves ne doivent pas masquer ce que l’analyse apporte de juste, et qui dépasse la promotion d’un style de gestion.
L’idée selon laquelle durabilité et décote seraient antinomiques a produit un effet de sélection commode : elle permet de construire des portefeuilles ESG concentrés sur les valeurs de croissance de qualité, qui se trouvent être précisément celles qui ont porté la performance des indices ces dernières années. Un portefeuille peut ainsi afficher simultanément un excellent profil extra-financier et une exposition très marquée à un petit nombre de titres chers.
Ce qui pose deux problèmes distincts. Un problème de risque, d’abord : la concentration est une exposition, et elle se paie tôt ou tard. Un problème d’impact, ensuite : si la finance durable ne finance que les entreprises déjà peu émettrices, elle ne finance pas la transformation de celles qui en ont le plus besoin. C’est le débat entre exclusion et accompagnement, et il resurgit ici par un chemin inattendu, celui de la valorisation.
Vu sous cet angle, l’argument des deux analystes rejoint une préoccupation plus large du secteur : la décarbonation d’un portefeuille et la décarbonation de l’économie ne sont pas la même chose, et privilégier systématiquement les titres les mieux notés peut revenir à éviter le problème plutôt qu’à le traiter.
En arrière-plan, un rapprochement de premier plan
La mention passerait presque inaperçue en bas de la publication : Schroders et Nuveen s’unissent pour former un ensemble revendiquant près de 2 600 milliards de dollars d’actifs sous gestion, une présence dans plus de 40 marchés et une couverture allant des actifs cotés aux marchés privés. Le groupe se présente comme adossé à sa société mère TIAA et à la stabilité de son capital de long terme.
À cette échelle, la manière dont un gestionnaire articule valorisation et durabilité cesse d’être une question de doctrine interne. Elle devient un paramètre de l’allocation mondiale du capital.
Les analyses citées reflètent le point de vue de leurs auteurs à la date de publication et ne constituent ni une recommandation d’investissement ni une offre de souscription.
Découvrez aussi sur Green Finance : L’ingérence russe, ou autre…